CONTENTS
- 1. Le client ayant sollicité un avocat fiscaliste

- - Faits reprochés au client
- - Arguments du client
- 2. Explications d’un avocat fiscaliste sur les fausses factures fiscales
- - Actes interdits par la Loi sur la répression des infractions fiscales
- - Aggravation des peines en vertu de la Loi sur la répression aggravée de certaines infractions
- 3. Assistance apportée par l’avocat fiscaliste
- - Stratégie de l’avocat fiscaliste ① | Démonstration de l’existence de transactions réelles
- - Stratégie de l’avocat fiscaliste ② | Mise en évidence de l’autonomie d’exploitation des entreprises
- - Stratégie de l’avocat fiscaliste ③ | Élaboration d’une défense fondée sur des arguments juridiques
- 4. Résultat de l’intervention de l’avocat fiscaliste, décision déclarant le client non coupable
- - Comment répondre à une affaire pénale fiscale

1. Le client ayant sollicité un avocat fiscaliste
Grâce à l’assistance d’un avocat fiscaliste, le client, qui risquait une sanction pour avoir prétendument émis de fausses factures fiscales électroniques d’un montant supérieur à 3 milliards de wons sud-coréens, a été déclaré non coupable.
 Faits reprochés au client
Le client était un entrepreneur spécialisé dans la fabrication de composants pour téléphones portables. Il avait d’abord exploité une entreprise individuelle, puis constitué une société, et dirigeait les deux structures simultanément.
Le parquet estimait toutefois que le client avait émis, pendant environ 3 mois et en l’absence de transactions réelles, 7 fausses factures fiscales électroniques d’un montant total de 3 milliards de wons sud-coréens entre l’entreprise individuelle et la société.
Arguments du parquet
- Elles échangeaient formellement des factures fiscales alors qu’aucun bien ni service n’était réellement fourni
Le client était donc poursuivi pour infraction à la Loi coréenne sur la répression aggravée de certaines infractions et risquait une lourde peine s’il était déclaré coupable.
Arguments du client
Le client présentait toutefois une version entièrement différente.
Réfutation du client
- Des salariés avaient effectivement été embauchés pour fabriquer et livrer les composants
- Les factures fiscales avaient été émises dans le cadre de transactions ordinaires
Afin de faire reconnaître sa position et d’éviter une sanction injustifiée, le client a finalement confié l’affaire à un avocat spécialisé en droit fiscal.


2. Explications d’un avocat fiscaliste sur les fausses factures fiscales
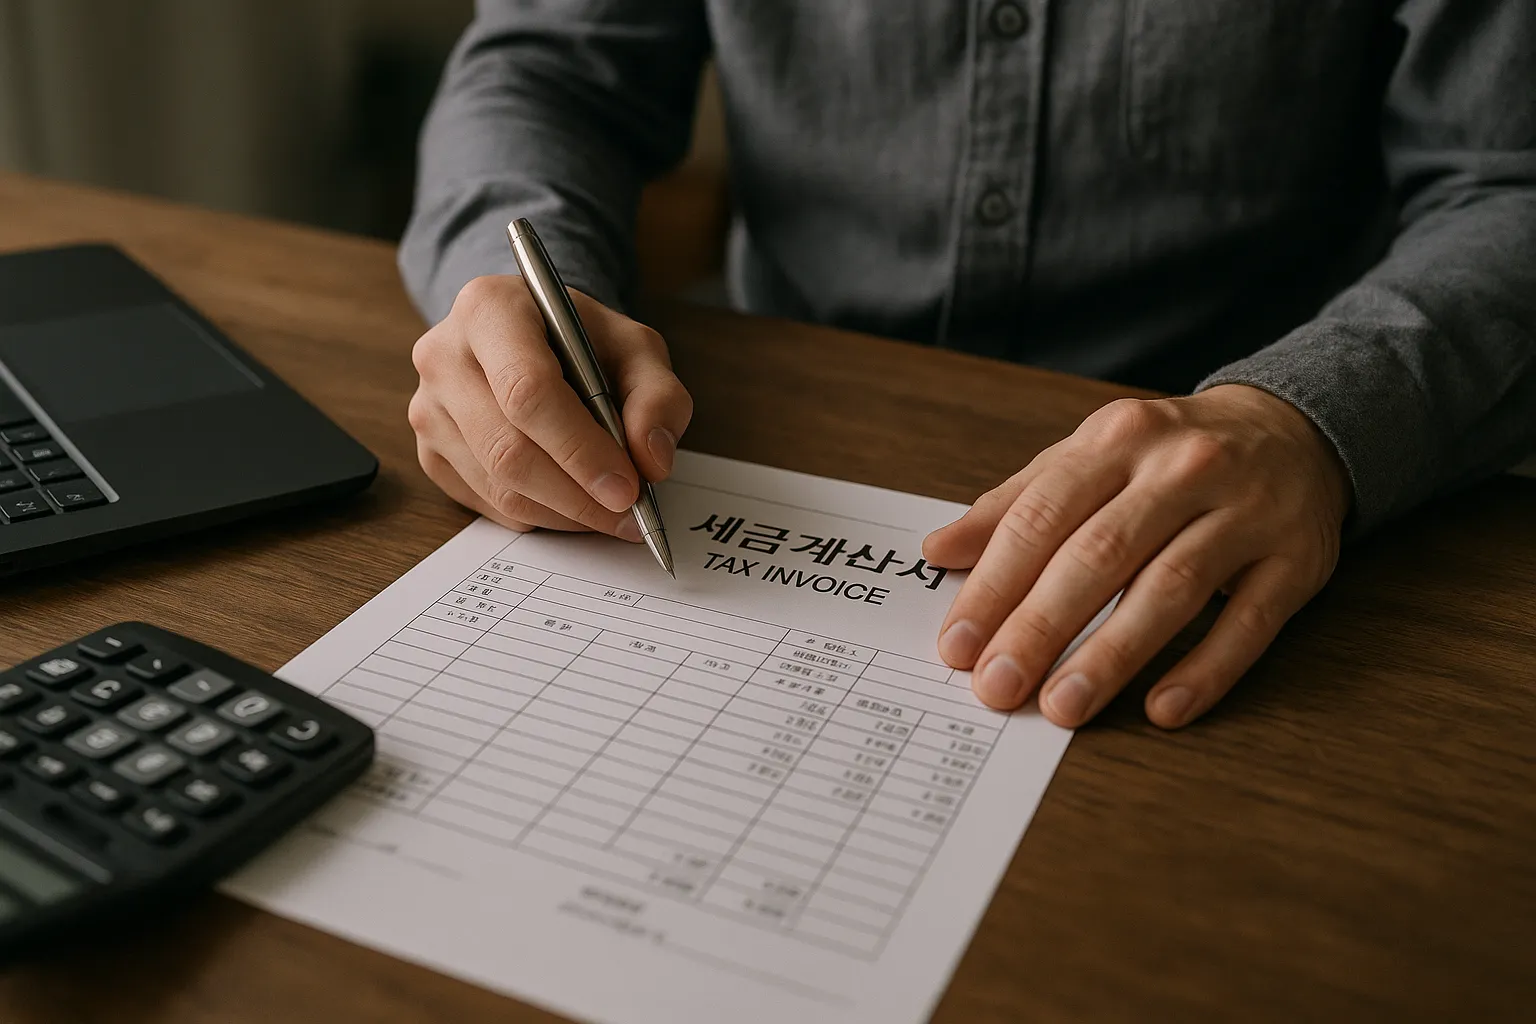
Dans cette affaire confiée à un avocat fiscaliste, les principaux faits reprochés comprenaient l’émission de « fausses factures fiscales ».
L’émission ou la réception de fausses factures fiscales est une infraction portant gravement atteinte à l’ordre fiscal. Elle est sévèrement sanctionnée par la Loi coréenne sur la répression des infractions fiscales et la Loi coréenne sur la répression aggravée de certaines infractions.
Actes interdits par la Loi sur la répression des infractions fiscales
L’article 10, paragraphe 3, de la Loi sur la répression des infractions fiscales interdit expressément « l’émission ou la réception d’une facture fiscale en l’absence de fourniture réelle de biens ou de services, ainsi que l’établissement et le dépôt d’un relevé récapitulatif comportant de fausses mentions ».
La violation de cette disposition peut entraîner les sanctions suivantes.
Disposition légale | Peine encourue |
Article 10, paragraphe 3, de la Loi sur la répression des infractions fiscales | Emprisonnement de 3 ans au plus ou amende pénale n’excédant pas 3 fois le montant de l’impôt afférent à la valeur fictive des fournitures |
Le parquet soupçonnait également le client d’avoir échangé de fausses factures fiscales d’un montant d’environ 3 milliards de wons sud-coréens entre son entreprise individuelle et sa société alors qu’aucune transaction réelle n’aurait eu lieu. Il risquait donc une sanction pénale.
Aggravation des peines en vertu de la Loi sur la répression aggravée de certaines infractions
La valeur totale des fournitures mentionnée sur les factures fiscales en cause dépassant 3 milliards de wons sud-coréens, la Loi coréenne sur la répression aggravée de certaines infractions était applicable au client.
Cette loi prévoit qu’en cas d’émission de fausses factures fiscales à des fins lucratives, une peine privative de liberté ferme d’au moins 1 an doit être prononcée selon le montant de la valeur des fournitures. Les peines encourues sont donc particulièrement lourdes.
Montant total de la valeur des fournitures, notamment | Peine encourue |
5 milliards de wons sud-coréens ou plus | Emprisonnement à durée déterminée d’au moins 3 ans |
3 milliards de wons sud-coréens ou plus, mais moins de 5 milliards de wons sud-coréens | Emprisonnement à durée déterminée d’au moins 1 an |
Outre cette peine, une amende pénale comprise entre 2 et 5 fois le montant de la taxe calculée en appliquant le taux de TVA au montant total de la valeur des fournitures est également infligée.
Si le client ne parvenait pas à faire reconnaître qu’il n’était pas coupable, il risquait donc une peine privative de liberté ferme assortie d’une amende pénale d’un montant élevé.
3. Assistance apportée par l’avocat fiscaliste
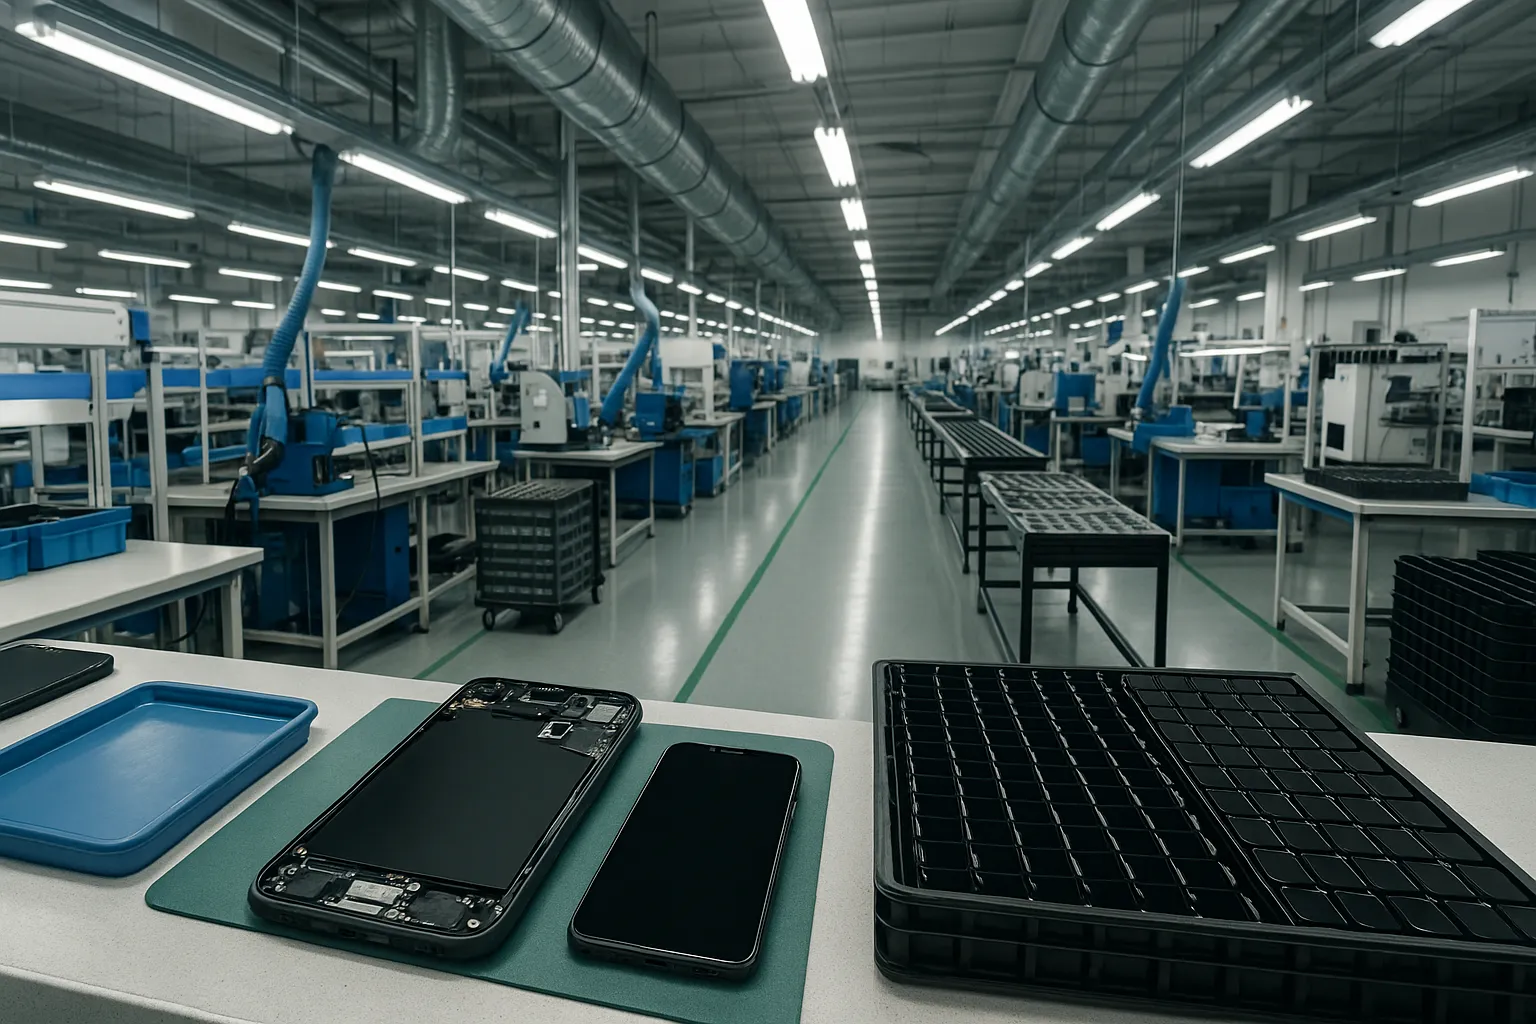
Afin d’assurer la défense du client, l’avocat fiscaliste a examiné attentivement le dossier et les relevés des transactions, puis présenté au tribunal coréen différents documents susceptibles d’établir l’existence de transactions réelles.
Il a ainsi mis en œuvre les stratégies de défense suivantes.
Stratégie de l’avocat fiscaliste ① | Démonstration de l’existence de transactions réelles
Le parquet soutenait que les deux entreprises s’étaient contentées d’échanger formellement des factures fiscales. L’avocat fiscaliste a toutefois produit des éléments démontrant que des salariés avaient effectivement été embauchés pour fabriquer les produits et que l’usine et ses équipements étaient exploités.
Il s’est également fondé sur les relevés mensuels des montants des transactions et les registres d’expédition pour souligner que les factures fiscales résultaient de transactions ordinaires.
Stratégie de l’avocat fiscaliste ② | Mise en évidence de l’autonomie d’exploitation des entreprises
Bien que les locaux des deux entreprises se soient trouvés dans le même bâtiment, il a été démontré qu’elles occupaient en pratique des espaces distincts.
Il a également été établi que les salariés avaient été régulièrement embauchés conformément au système de gestion des ressources humaines et de rémunération de la société. L’avocat a ainsi expliqué que les deux entreprises n’étaient pas de simples structures de façade destinées à éluder l’impôt.
Stratégie de l’avocat fiscaliste ③ | Élaboration d’une défense fondée sur des arguments juridiques
L’avocat fiscaliste a analysé les éléments constitutifs de l’infraction relative aux fausses factures fiscales prévus par la Loi sur la répression des infractions fiscales et la Loi sur la répression aggravée de certaines infractions. Il a relevé que la condition tenant à « l’absence de transaction réelle » n’était pas remplie.
Contrairement aux faits exposés dans l’acte d’accusation, des biens et des services avaient effectivement été fournis. Il a donc soutenu, au moyen d’une argumentation juridique étayée, que les faits ne constituaient pas l’émission de fausses factures fiscales.
4. Résultat de l’intervention de l’avocat fiscaliste, décision déclarant le client non coupable
À la suite des plaidoiries de l’avocat fiscaliste et de la présentation méthodique des preuves, le tribunal a reconnu la fourniture réelle de biens et l’exploitation indépendante des entreprises.
Principaux motifs de la décision du tribunal
▶ Les deux entreprises disposaient de ressources humaines et matérielles et étaient exploitées de manière indépendante
▶ L’intention requise pour caractériser l’infraction relative aux fausses factures fiscales n’était pas établie
Le client a donc été déclaré non coupable des faits qui lui étaient reprochés, notamment l’émission de fausses factures fiscales, et n’a pas été condamné à la lourde amende pénale ni à la peine privative de liberté ferme qu’il risquait.
Comment répondre à une affaire pénale fiscale
Dans les affaires portant sur l’émission ou la délivrance de fausses factures fiscales, il est essentiel de réunir des documents établissant l’existence de transactions réelles et d’élaborer méthodiquement les arguments de la défense après analyse du dossier.
Il importe également de vérifier attentivement qu’aucune application excessive de la loi ni aucune déformation des faits n’est intervenue au cours de l’enquête du parquet.
Le Cabinet d’avocats Daeryun réunit notamment des 🔗avocats spécialisés en droit fiscal, des experts-comptables et des conseillers fiscaux.
Cette collaboration permet notamment d’établir la réalité des transactions, d’analyser les documents comptables afin de démontrer l’autonomie d’exploitation des entreprises et de définir une stratégie judiciaire pour contester une sanction injustifiée.
Si vous êtes impliqué dans une affaire pénale fiscale et avez besoin d’une assistance, vous pouvez solliciter un accompagnement en utilisant le lien 🔗Prendre rendez-vous pour une consultation juridique.
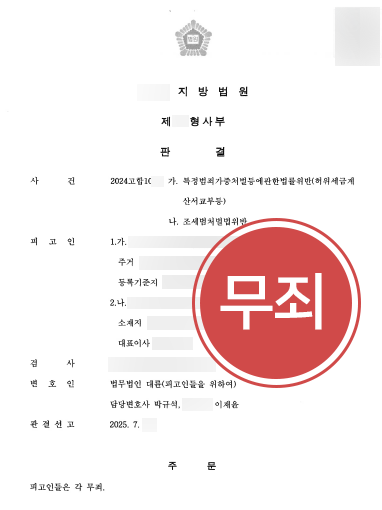
Ce contenu est basé sur des études de cas réelles de Cabinet d’avocats Daeryun avec quelques adaptations, et les droits d'auteur appartiennent à notre cabinet.
Toute reproduction, duplication ou distribution non autorisée et toute autre violation des droits d'auteur peuvent entraîner des poursuites judiciaires en vertu des lois applicables.