


Дела и кейсы
Практика оказания помощи адвокатом по налоговым делам | выдача фиктивных налоговых счетов-фактур на сумму около 3 миллиардов южнокорейских вон, оправдательный приговор
Клиент, обратившийся к адвокату по налоговым делам, одновременно управлял юридическим лицом и индивидуальным предприятием. Ему потребовалась юридическая помощь после предъявления прокуратурой обвинения, в частности, в выдаче фиктивных налоговых счетов-фактур.
1. Клиент, обратившийся к адвокату по налоговым делам
В результате помощи адвоката по налоговым делам клиент, которому грозило наказание по обвинению в выдаче фиктивных электронных налоговых счетов-фактур на сумму свыше 3 миллиардов южнокорейских вон, был оправдан.
Обвинение, предъявленное клиенту
Клиент занимался производством компонентов для мобильных телефонов. Сначала он управлял индивидуальным предприятием, а затем учредил юридическое лицо и стал одновременно вести оба предприятия.
Однако прокуратура сочла, что клиент в течение примерно 3 месяцев при отсутствии реальных сделок оформил между индивидуальным предприятием и юридическим лицом 7 фиктивных электронных налоговых счетов-фактур на общую сумму 3 миллиарда южнокорейских вон.
Доводы прокуратуры
- Несмотря на отсутствие реальной передачи товаров или оказания услуг, предприятия формально обменивались налоговыми счетами-фактурами
В связи с этим клиенту было предъявлено обвинение в нарушении Закона Республики Корея об усиленном наказании за отдельные преступления. В случае признания виновным ему грозило строгое наказание.
Позиция клиента
Однако клиент изложил совершенно иную позицию.
Возражения клиента
- Для производства и поставки компонентов фактически нанимались работники
- Налоговые счета-фактуры выдавались в рамках обычных сделок
Чтобы опровергнуть обвинение и избежать необоснованного наказания, клиент поручил ведение дела адвокату, специализирующемуся на налоговом праве.
2. Разъяснение адвоката по налоговым делам о фиктивных налоговых счетах-фактурах
Основное обвинение по делу, ведение которого принял адвокат по налоговым делам, касалось, в частности, выдачи «фиктивных налоговых счетов-фактур».
Выдача или получение фиктивных налоговых счетов-фактур является преступлением, существенно нарушающим налоговый порядок, и строго наказывается в соответствии с Законом Республики Корея о наказании за налоговые преступления и Законом Республики Корея об усиленном наказании за отдельные преступления.
Действия, запрещенные Законом Республики Корея о наказании за налоговые преступления
Часть 3 статьи 10 Закона Республики Корея о наказании за налоговые преступления прямо запрещает «выдачу или получение налоговых счетов-фактур при отсутствии фактической поставки товаров или услуг, а также представление сводной ведомости с внесенными в нее ложными сведениями».
За такое нарушение могут быть назначены следующие наказания.
Положение закона | Мера наказания |
Часть 3 статьи 10 Закона Республики Корея о наказании за налоговые преступления | Лишение свободы на срок до 3 лет либо штраф в размере не более трехкратной суммы налога, исчисленной исходя из фиктивной стоимости поставки |
Прокуратура также подозревала клиента в том, что при отсутствии реальных сделок он обменивался между индивидуальным предприятием и юридическим лицом фиктивными налоговыми счетами-фактурами на сумму около 3 миллиардов южнокорейских вон. В связи с этим ему грозило уголовное наказание.
Усиленное наказание по Закону Республики Корея об усиленном наказании за отдельные преступления
Поскольку совокупная стоимость поставки по спорным налоговым счетам-фактурам превышала 3 миллиарда южнокорейских вон, к клиенту был применен Закон Республики Корея об усиленном наказании за отдельные преступления.
Этот закон предусматривает, что за выдачу фиктивных налоговых счетов-фактур с целью извлечения прибыли в зависимости от стоимости поставки назначается лишение свободы на срок не менее 1 года, поэтому клиенту грозило строгое наказание.
Совокупная стоимость поставки и иные суммы | Мера наказания |
5 миллиардов южнокорейских вон и более | Лишение свободы на определенный срок не менее 3 лет |
От 3 миллиардов до менее чем 5 миллиардов южнокорейских вон | Лишение свободы на определенный срок не менее 1 года |
Помимо этого наказания штраф в размере от 2-кратной до 5-кратной суммы налога, рассчитанного путем применения ставки налога на добавленную стоимость к совокупной стоимости поставки и иным суммам, назначается одновременно.
Поэтому, если бы клиенту не удалось доказать свою невиновность, ему могли назначить реальное лишение свободы и крупный штраф.
3. Помощь адвоката по налоговым делам
Для защиты позиции клиента адвокат по налоговым делам тщательно проанализировал материалы дела и сведения о сделках, после чего представил суду различные доказательства фактического совершения сделок.
В рамках защиты были использованы следующие аргументы.
Стратегия адвоката по налоговым делам ① | доказывание наличия реальных сделок
Прокуратура утверждала, что оба предприятия обменивались налоговыми счетами-фактурами лишь формально. Однако адвокат по налоговым делам представил доказательства фактического найма работников, производства продукции, а также эксплуатации завода и оборудования.
На основании ежемесячных ведомостей расчетов по сделкам и сведений об отгрузках адвокат также указал, что налоговые счета-фактуры были выданы по результатам обычных сделок.
Стратегия адвоката по налоговым делам ② | подтверждение независимости деятельности предприятий
Хотя помещения обоих предприятий находились в одном здании, было доказано, что фактически они использовали обособленные пространства.
Также был доказан факт официального найма работников в соответствии с кадровой системой и системой оплаты труда юридического лица. На этом основании адвокат пояснил, что оба предприятия не являлись номинальными структурами, созданными исключительно для уклонения от уплаты налогов.
Стратегия адвоката по налоговым делам ③ | формирование линии защиты на основе правовых норм
Адвокат по налоговым делам проанализировал элементы преступления, связанного с фиктивными налоговыми счетами-фактурами, предусмотренные Законом Республики Корея о наказании за налоговые преступления и Законом Республики Корея об усиленном наказании за отдельные преступления. Он указал, что обязательное условие в виде «отсутствия реальной сделки» не было выполнено.
В частности, вопреки изложенным в обвинении обстоятельствам, товары и услуги фактически поставлялись, поэтому адвокат обосновал с правовой точки зрения отсутствие выдачи фиктивных налоговых счетов-фактур.
4. Результат помощи адвоката по налоговым делам — оправдательный приговор
По результатам судебных прений адвоката по налоговым делам и систематизированного представления доказательств суд признал факт реальной поставки товаров и независимого ведения деятельности предприятиями.
Основные выводы суда
▶ Оба предприятия имели кадровую и материальную базу и управлялись независимо
▶ Умысел, необходимый для квалификации деяния как преступления, связанного с фиктивными налоговыми счетами-фактурами, не установлен
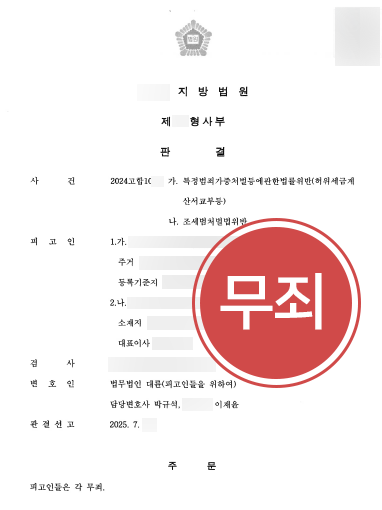
В результате по предъявленному клиенту обвинению в выдаче фиктивных налоговых счетов-фактур и совершении иных связанных с этим действий был вынесен оправдательный приговор. Клиент избежал крупного штрафа и реального лишения свободы.
Порядок защиты по уголовным делам о налоговых преступлениях
В делах о выдаче и передаче фиктивных налоговых счетов-фактур основное значение имеет сбор материалов, подтверждающих наличие реальных сделок. Необходимо также проанализировать материалы дела и последовательно сформировать линию защиты.
Следует тщательно проверить, не были ли в ходе прокурорского расследования необоснованно применены правовые нормы или искажены фактические обстоятельства.
В Дэрюн работают 🔗адвокаты, специализирующиеся на налоговом праве, а также бухгалтеры, налоговые специалисты и иные эксперты.
Такой состав команды позволяет подтверждать наличие реальных сделок, анализировать бухгалтерские документы для установления независимости деятельности предприятий и разрабатывать стратегию судебной защиты от необоснованного наказания.
Если лицо стало участником уголовного дела о налоговом преступлении и нуждается в юридической помощи, передать ведение дела можно посредством 🔗записи на юридическую консультацию.
Данный материал подготовлен на основе реальных дел юридической фирмы Daeryun Law LLC с частичной адаптацией; авторские права принадлежат Daeryun Law LLC.
Несанкционированное воспроизведение, копирование и распространение могут повлечь меры, предусмотренные действующим законодательством.

Нарушение Закона Республики Корея об усиленном наказании за отдельные преступления (выдача фиктивных налоговых счетов-фактур и др.): Хотите получить более быструю и подробную консультацию?
Консультацияпрофильного адвоката
Связанная информация
Ознакомьтесь с правовой информацией, связанной с этим делом.
Срок давности по Закону Республики Корея об усиленном наказании за отдельные экономические преступления: строгость наказания и критерии срока давности в зависимости от суммы выгоды
Размер штрафа (уголовного наказания) за предоставление имени и способы реагирования на предоставление имени для регистрации бизнеса
Критерии прекращения взыскания задолженности по общегосударственным налогам и основные положения о сроке давности
Ключевые преимущества Daeryun


Судебная стратегия на основе собственных AI- и IT-технологий Daeryun

Более 240 ключевых специалистов

Более 1,200 дел в практике ежемесячно
* 2025년 월평균 기준
Соответствует ст. 4 (1) Правил рекламы Корейской ассоциации адвокатов
больше о преимуществах

Запись на юридическую
консультацию с адвокатом
Все обращения сначала рассматривает профильный адвокат,
поэтому консультации проводятся только по предварительной записи.
Адвокаты Daeryun Law LLCЗапись NaverПростая запись на консультацию через NaverNaver TalkTalkИндивидуальные обращения через Naver TalkTalk
Специалисты по теме
Подробнее
Пак Гю Сок
T. 070-7510-1044
Опыт работы прокурором в прокуратуре Южного округа Сеула и прокуратуре округа Пусан
Ключевые дела
Подробнее- Штраф (уголовное наказание)
Дело, завершившееся назначением штрафа

- Условное осуждение
Клиенту, причастному к выдаче фиктивных налоговых счетов-фактур на сумму 3.5 миллиарда южнокорейских вон, назначено условное осуждение
- Решение полиции о непередаче дела прокурору
клиент по делу о нарушении Закона Республики Корея о наказании за налоговые преступления, решение полиции о непередаче дела прокурору
Смежные области практики
ПодробнееКонсультация на других языках


Популярные статьи
ПодробнееВиды и объекты налоговых проверок, порядок и сроки их проведения: как действовать при проверке?
Предоставление имени для ведения предпринимательской деятельности и наказание за его предоставление членам семьи
Выставление и получение фиктивных налоговых счетов-фактур: наказание и меры реагирования
Виды деяний, влекущих наказание за уклонение от уплаты налогов, строгость наказания и способы реагирования
Что представляет собой проверка происхождения средств при сделках с недвижимостью и кто подлежит такой проверке?

Предыдущая
Защита по делу о нарушении Закона Республики Корея об особых случаях урегулирования дорожно-транспортных происшествий | отказ прокурора от возбуждения уголовного преследования по усмотрению в отношении клиента — виновника ДТП
Следующая
Пример защиты по делу о нарушении Закона Республики Корея об управлении субсидиями | Оправдательный приговор клиенту
К списку





