


ข้อตกลงและคดี
กรณีการให้ความช่วยเหลือของทนายความด้านภาษี | การออกใบกำกับภาษีอันเป็นเท็จมูลค่าประมาณ 3,000 ล้านวอนเกาหลีใต้, พ้นผิด
ลูกความซึ่งเข้าพบทนายความด้านภาษีดำเนินทั้งกิจการนิติบุคคลและกิจการส่วนบุคคลควบคู่กัน ต่อมาถูกสำนักงานอัยการของสาธารณรัฐเกาหลีฟ้องในข้อหาออกใบกำกับภาษีอันเป็นเท็จ เป็นต้น จึงต้องการความช่วยเหลือทางกฎหมาย
1. ลูกความที่เข้าพบทนายความด้านภาษี
กรณีนี้เป็นกรณีที่ลูกความซึ่งเสี่ยงต่อการถูกลงโทษจากข้อกล่าวหาว่าออกใบกำกับภาษีอิเล็กทรอนิกส์อันเป็นเท็จมูลค่ากว่า 3,000 ล้านวอนเกาหลีใต้ สามารถพิสูจน์ว่าตนไม่มีความผิดด้วยความช่วยเหลือของทนายความด้านภาษี
ข้อหาที่ใช้บังคับแก่ลูกความ
ลูกความเป็นผู้ประกอบธุรกิจผลิตชิ้นส่วนโทรศัพท์มือถือ โดยเริ่มจากการดำเนินกิจการส่วนบุคคล ก่อนจัดตั้งนิติบุคคลและดำเนินกิจการทั้งสองแห่งควบคู่กัน
อย่างไรก็ตาม สำนักงานอัยการของสาธารณรัฐเกาหลีเห็นว่าลูกความ ออกใบกำกับภาษีอิเล็กทรอนิกส์อันเป็นเท็จ 7 ฉบับ มูลค่า 3,000 ล้านวอนเกาหลีใต้ ระหว่างกิจการส่วนบุคคลกับนิติบุคคล ทั้งที่ไม่มีธุรกรรมจริงตลอดระยะเวลาประมาณ 3 เดือน
ข้อกล่าวอ้างของสำนักงานอัยการของสาธารณรัฐเกาหลี
- มีการออกและรับใบกำกับภาษีตามรูปแบบ ทั้งที่ไม่มีการส่งมอบสินค้าหรือให้บริการจริง
ด้วยเหตุนี้ ลูกความจึงถูกกล่าวหาว่าฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการเพิ่มโทษสำหรับความผิดบางประเภท และหากศาลวินิจฉัยว่ามีความผิดก็มีความเสี่ยงที่จะได้รับโทษหนัก
ข้ออ้างของลูกความ
แต่ลูกความชี้แจงข้อเท็จจริงในอีกลักษณะหนึ่งโดยสิ้นเชิง
ข้อโต้แย้งของลูกความ
- มีการว่าจ้างพนักงานเพื่อผลิตและส่งมอบชิ้นส่วนจริง
- การออกใบกำกับภาษีเกิดขึ้นในกระบวนการทำธุรกรรมตามปกติ
ลูกความจึงมอบหมายคดีแก่ทนายความผู้เชี่ยวชาญด้านภาษี เพื่อชี้แจงข้อเท็จจริงและป้องกันการลงโทษที่ไม่เป็นธรรม
2. ข้อควรรู้จากทนายความด้านภาษีเกี่ยวกับใบกำกับภาษีอันเป็นเท็จ
ข้อกล่าวหาหลักในคดีที่ทนายความด้านภาษีรับผิดชอบครั้งนี้ ได้แก่ การออกใบกำกับภาษีอันเป็นเท็จ
การออกหรือรับใบกำกับภาษีอันเป็นเท็จเป็นความผิดที่กระทบต่อระเบียบทางภาษีอย่างร้ายแรง และมีบทลงโทษที่เข้มงวดตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร และรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการเพิ่มโทษสำหรับความผิดบางประเภท
การกระทำต้องห้ามตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร
มาตรา 10 วรรค 3 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร ห้ามอย่างชัดแจ้งมิให้ ‘ออกหรือรับใบกำกับภาษี หรือจัดทำและยื่นบัญชีสรุปอันเป็นเท็จ ทั้งที่ไม่มีการส่งมอบสินค้าหรือให้บริการจริง'
ผู้ที่ฝ่าฝืนอาจได้รับโทษดังต่อไปนี้
บทบัญญัติกฎหมาย | ระดับโทษ |
มาตรา 10 วรรค 3 แห่งรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร | โทษจำคุกไม่เกิน 3 ปี หรือโทษปรับทางอาญาไม่เกิน 3 เท่าของจำนวนภาษีที่คำนวณจากมูลค่าการจัดหาอันเป็นเท็จ |
ลูกความถูกสำนักงานอัยการของสาธารณรัฐเกาหลีกล่าวหาว่า ‘ออกและรับใบกำกับภาษีอันเป็นเท็จมูลค่าประมาณ 3,000 ล้านวอนเกาหลีใต้ ระหว่างกิจการส่วนบุคคลกับนิติบุคคล ทั้งที่ไม่มีธุรกรรมจริง’ จึงอยู่ในสถานการณ์ที่อาจได้รับโทษทางอาญา
การเพิ่มโทษตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการเพิ่มโทษสำหรับความผิดบางประเภท
เนื่องจากยอดรวมมูลค่าการจัดหาตามใบกำกับภาษีที่เป็นปัญหาเกิน 3,000 ล้านวอนเกาหลีใต้ ลูกความจึงอยู่ภายใต้บังคับของรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการเพิ่มโทษสำหรับความผิดบางประเภท
กฎหมายฉบับนี้กำหนดว่า หากออกใบกำกับภาษีอันเป็นเท็จโดยมีวัตถุประสงค์เพื่อแสวงหากำไร ผู้กระทำอาจต้องรับโทษจำคุกจริงอย่างน้อย 1 ปีตามมูลค่าการจัดหา จึงมีระดับโทษที่หนักมาก
ยอดรวมมูลค่าการจัดหา เป็นต้น | ระดับโทษ |
ตั้งแต่ 5,000 ล้านวอนเกาหลีใต้ขึ้นไป | โทษจำคุกแบบมีกำหนดเวลาตั้งแต่ 3 ปีขึ้นไป |
ตั้งแต่ 3,000 ล้านวอนเกาหลีใต้ แต่ไม่ถึง 5,000 ล้านวอนเกาหลีใต้ | โทษจำคุกแบบมีกำหนดเวลาตั้งแต่ 1 ปีขึ้นไป |
นอกจากบทลงโทษดังกล่าวแล้ว ยังต้องระวางโทษปรับทางอาญาตั้งแต่ 2 เท่าถึง 5 เท่าของจำนวนภาษีที่คำนวณโดยใช้อัตราภาษีมูลค่าเพิ่มกับยอดรวมมูลค่าการจัดหา เป็นต้นเพิ่มเติมด้วย
ดังนั้น หากลูกความไม่สามารถพิสูจน์ว่าตนไม่มีความผิด ก็อาจได้รับทั้งโทษจำคุกจริงและโทษปรับทางอาญาเป็นจำนวนมาก
3. รายละเอียดการให้ความช่วยเหลือของทนายความด้านภาษี
ทนายความด้านภาษีวิเคราะห์สำนวนคดีและรายละเอียดธุรกรรมโดยละเอียดเพื่อโต้แย้งข้อกล่าวหาต่อลูกความ พร้อมยื่นพยานหลักฐานหลายประเภทต่อศาลของสาธารณรัฐเกาหลีเพื่อพิสูจน์ว่ามีธุรกรรมเกิดขึ้นจริง
ในกระบวนการดังกล่าวได้ใช้แนวทางการต่อสู้คดีดังต่อไปนี้
แนวทางของทนายความด้านภาษี ① | พิสูจน์ว่ามีธุรกรรมเกิดขึ้นจริง
สำนักงานอัยการของสาธารณรัฐเกาหลีกล่าวอ้างว่ากิจการทั้งสองแห่งออกและรับใบกำกับภาษีเพียงตามรูปแบบ แต่ทนายความด้านภาษีได้ ยื่นพยานหลักฐานว่ามีการว่าจ้างพนักงานเพื่อผลิตสินค้า ตลอดจนมีการดำเนินงานของโรงงานและอุปกรณ์จริง
นอกจากนี้ ยังอ้างอิงรายละเอียดเงินค่าธุรกรรมที่จัดทำขึ้นทุกเดือนและข้อมูลการส่งสินค้า เพื่อยืนยันว่าการออกใบกำกับภาษีเป็นผลจากธุรกรรมตามปกติ
แนวทางของทนายความด้านภาษี ② | เน้นความเป็นอิสระในการดำเนินกิจการ
แม้สถานประกอบการของกิจการทั้งสองแห่งจะอยู่ภายในอาคารเดียวกัน แต่ได้พิสูจน์ว่ากิจการเหล่านั้นดำเนินงานในพื้นที่ที่แยกจากกันอย่างแท้จริง
นอกจากนี้ ยังพิสูจน์ว่าพนักงานได้รับการว่าจ้างอย่างเป็นทางการตามระบบบุคลากรและเงินเดือนของนิติบุคคล พร้อม ชี้แจงว่ากิจการทั้งสองแห่งมิใช่องค์กรที่ตั้งขึ้นเพียงในนามเพื่อหลีกเลี่ยงภาษี
แนวทางของทนายความด้านภาษี ③ | นำเสนอข้อต่อสู้โดยอาศัยหลักกฎหมาย
ทนายความด้านภาษีวิเคราะห์องค์ประกอบความผิดเกี่ยวกับใบกำกับภาษีอันเป็นเท็จตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร และรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการเพิ่มโทษสำหรับความผิดบางประเภท พร้อมชี้ให้เห็นว่าไม่เป็นไปตามเงื่อนไขที่ว่า ‘ไม่มีธุรกรรมจริง’
กล่าวคือ ข้อเท็จจริงแตกต่างจากข้อกล่าวหา เนื่องจาก มีการส่งมอบสินค้าและให้บริการจริง จึงได้เสนอข้อโต้แย้งตามหลักกฎหมายว่าการกระทำดังกล่าวไม่เข้าข่ายการออกใบกำกับภาษีอันเป็นเท็จ
4. ผลการให้ความช่วยเหลือของทนายความด้านภาษี, ศาลพิพากษาให้พ้นผิด
จากการแถลงต่อสู้คดีของทนายความด้านภาษีและการยื่นพยานหลักฐานอย่างเป็นระบบ ศาลของสาธารณรัฐเกาหลียอมรับว่ามีการส่งมอบสินค้าจริงและกิจการทั้งสองแห่งดำเนินงานอย่างเป็นอิสระ
สาระสำคัญของคำวินิจฉัยของศาล
▶ กิจการทั้งสองแห่งมีบุคลากรและทรัพย์สินที่ใช้ในการดำเนินงาน และดำเนินงานแยกจากกันอย่างเป็นอิสระ
▶ ไม่ปรากฏเจตนาที่จะถือว่าเป็นความผิดเกี่ยวกับใบกำกับภาษีอันเป็นเท็จ
ด้วยเหตุนี้ ศาลจึงพิพากษาให้ลูกความพ้นผิดจากข้อหาออกใบกำกับภาษีอันเป็นเท็จ เป็นต้น ทำให้ลูกความพ้นจากความเสี่ยงที่จะได้รับโทษปรับทางอาญาเป็นจำนวนมากและโทษจำคุกจริง
แนวทางรับมือคดีอาญาทางภาษี
ในคดีเกี่ยวกับการออกหรือส่งมอบใบกำกับภาษีอันเป็นเท็จ การรวบรวมหลักฐานเพื่อพิสูจน์ว่ามีธุรกรรมจริงเป็นประเด็นสำคัญ และจำเป็นต้องวิเคราะห์สำนวนคดีเพื่อจัดทำข้อต่อสู้อย่างเป็นระบบ
นอกจากนี้ ควรตรวจสอบโดยละเอียดว่ากระบวนการสอบสวนของสำนักงานอัยการของสาธารณรัฐเกาหลีมีการใช้กฎหมายเกินสมควรหรือบิดเบือนข้อเท็จจริงหรือไม่
สำนักงานกฎหมาย Daeryun มีทั้ง 🔗ทนายความผู้เชี่ยวชาญด้านภาษี นักบัญชี ผู้เชี่ยวชาญด้านภาษี และผู้เชี่ยวชาญในสาขาอื่น ๆ
ผู้เชี่ยวชาญเหล่านี้สามารถดำเนินการเพื่อพิสูจน์ว่ามีธุรกรรมจริง วิเคราะห์ข้อมูลทางบัญชีเพื่อพิสูจน์ความเป็นอิสระในการดำเนินกิจการ และกำหนดแนวทางการพิจารณาคดีเพื่อโต้แย้งการลงโทษที่ไม่เป็นธรรม
หากพัวพันกับคดีอาญาทางภาษีและต้องการความช่วยเหลือ สามารถมอบหมายคดีผ่าน 🔗การนัดหมายเพื่อรับคำปรึกษาทางกฎหมาย
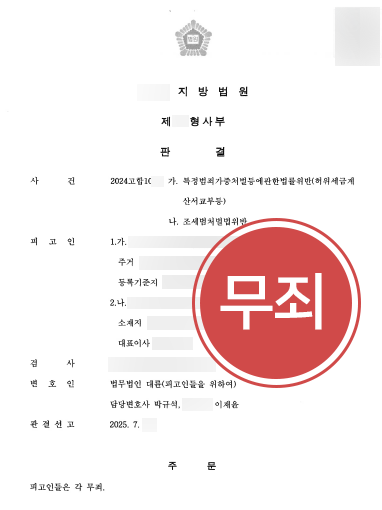
เนื้อหานี้จัดทำขึ้นจากคดีจริงที่สำนักงานกฎหมาย Daeryun Law LLC ดำเนินการ โดยมีการดัดแปลงบางส่วน ลิขสิทธิ์เป็นของ Daeryun Law LLC
การทำซ้ำ คัดลอก หรือเผยแพร่โดยไม่ได้รับอนุญาตอาจถูกดำเนินการตามกฎหมายที่เกี่ยวข้อง


การฝ่าฝืนรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการเพิ่มโทษสำหรับความผิดบางประเภท (การออกและส่งมอบใบกำกับภาษีอันเป็นเท็จ เป็นต้น) : ต้องการคำปรึกษาที่รวดเร็วและละเอียดยิ่งขึ้นหรือไม่
ปรึกษาทนายความผู้เชี่ยวชาญ
ข้อมูลที่เกี่ยวข้อง
ดูข้อมูลกฎหมายที่เกี่ยวข้องกับคดีนี้
อายุความตามรัฐบัญญัติของสาธารณรัฐเกาหลีว่าด้วยการเพิ่มโทษสำหรับอาชญากรรมทางเศรษฐกิจบางประเภท สรุประดับโทษตามมูลค่าประโยชน์ที่ได้รับและหลักเกณฑ์อายุความ
ระดับโทษปรับทางอาญากรณีให้ยืมชื่อและแนวทางดำเนินการเกี่ยวกับการให้ยืมชื่อเพื่อจดทะเบียนผู้ประกอบธุรกิจ
หลักเกณฑ์การสิ้นสิทธิเรียกเก็บภาษีแห่งชาติที่ค้างชำระและสาระสำคัญของอายุความสิทธิในการเรียกเก็บภาษีแห่งชาติ
จุดแข็งหลักของ Daeryun


กลยุทธ์การดำเนินคดีด้วยเทคโนโลยี AI และ IT เฉพาะของ Daeryun

บุคลากรหลัก มากกว่า 240 คน

ประสบการณ์ดำเนินคดีมากกว่า 1,200 เรื่อง ต่อเดือน
* 2025년 월평균 기준
เป็นไปตามข้อบังคับการโฆษณาของสภาทนายความเกาหลี มาตรา 4 (1)
เพิ่มเติม

จองคำปรึกษา
ทางกฎหมายกับทนายความ
คำปรึกษาทั้งหมดจะได้รับการตรวจสอบโดยทนายความผู้เชี่ยวชาญก่อน
จึงดำเนินการแบบนัดหมายล่วงหน้าเท่านั้น
ปรึกษาทางโทรศัพท์
1800-7905
รับเรื่องตลอด 24 ชั่วโมง 365 วัน


ปรึกษาออนไลน์
เราให้บริการทางกฎหมาย
ที่ออกแบบเฉพาะสำหรับลูกค้า

ปรึกษาผ่านแชท
ช่องทาง KakaoTalk
ทนายความ Daeryun Law LLC
บุคลากรที่เกี่ยวข้อง
ดูเพิ่มเติม
พัก คยูซ็อก
T. 070-7510-1044
ประสบการณ์อัยการสำนักงานอัยการแขวง Seoul ใต้ และอัยการสำนักงานอัยการแขวง Busan

คดีสำคัญ
ดูเพิ่มเติม- โทษปรับ
กรณีที่คดีในข้อหาดังกล่าวสิ้นสุดลงด้วยโทษปรับ

- การรอการลงโทษตามกฎหมายของสาธารณรัฐเกาหลี
ลูกความมีส่วนเกี่ยวข้องกับใบกำกับภาษีอันเป็นเท็จมูลค่า 35 ร้อยล้านวอนเกาหลีใต้ ศาลพิพากษาให้รอการลงโทษ
- คำสั่งไม่ส่งคดีต่อสำนักงานอัยการของสาธารณรัฐเกาหลี
ผู้ว่าจ้างในคดีฝ่าฝืนรัฐบัญญัติว่าด้วยการลงโทษความผิดเกี่ยวกับภาษีอากร ได้รับคำสั่งไม่ส่งคดีต่อสำนักงานอัยการ
ขอบเขตบริการที่เกี่ยวข้อง
ดูเพิ่มเติมปรึกษาในภาษาอื่น


คอลัมน์ยอดนิยม
ดูเพิ่มเติมประเภท ผู้ถูกตรวจสอบ ขั้นตอนและระยะเวลาของการตรวจสอบภาษี รวมถึงการรับมือมีอะไรบ้าง?
ทำความเข้าใจการให้ผู้อื่นใช้ชื่อในการประกอบธุรกิจและระดับโทษกรณีให้ยืมชื่อภายในครอบครัว
การออกและรับใบกำกับภาษีอันเป็นเท็จ บทลงโทษและแนวทางรับมือ
ประเภทและระดับโทษของการกระทำที่เข้าข่ายหลีกเลี่ยงภาษี และแนวทางรับมือ
การตรวจสอบแหล่งที่มาของเงินทุนในธุรกรรมอสังหาริมทรัพย์คืออะไร และใครบ้างที่อยู่ในขอบเขตการตรวจสอบ?

ก่อนหน้า
การต่อสู้คดีฝ่าฝืนรัฐบัญญัติว่าด้วยกรณีพิเศษในการจัดการอุบัติเหตุจราจร | ลูกความผู้ก่ออุบัติเหตุได้รับคำสั่งไม่ฟ้องโดยใช้ดุลพินิจ
ถัดไป
กรณีต่อสู้ข้อหาฝ่าฝืนกฎหมายเงินอุดหนุน | ลูกความพ้นผิด
ดูรายการ
คุณมีคำถามเพิ่มเติมหรือไม่?






