


تحليل القضايا/الاتجاهات الأخيرة
التحقيق في المخالفات المحاسبية | عرقلة التدقيق تخضع أيضا لجزاءات تأديبية مشددة... استجابة الشركات لتشديد معايير الجزاءات لدى هيئة الرقابة المالية الكورية
لا يقتصر التحقيق في المخالفات المحاسبية على التحقق من وجود تلاعب محاسبي أو انتهاك لمعايير المعالجة المحاسبية. وقد أعلنت السلطات المالية مؤخرا عزمها على تشديد الجزاءات، إذ تعتبر رفض تقديم البيانات المحاسبية، وتقديم بيانات كاذبة، وعرقلة التدقيق مخالفات جسيمة تقوض نظام الرقابة المحاسبية.
1. التحقيق في المخالفات المحاسبية | عرض عام لحالة تشديد جزاءات عرقلة التدقيق ومضمون التعديل
تشمل الأهداف الرئيسية للتحقيق في المخالفات المحاسبية البيانات المحاسبية، والمستندات الداخلية، والعقود، والبيانات المالية التي تحتفظ بها الشركة.
لذلك، يمكن اعتبار تقديم المواد التي تطلبها الجهة الرقابية أو المدقق الخارجي في الوقت المناسب شرطا أساسيا لعمل نظام الرقابة المحاسبية بصورة طبيعية.
أدرجت هيئة الرقابة المالية الكورية، من خلال مشروع تعديل عام 2025 للقواعد التنفيذية للائحة المتعلقة بالتدقيق الخارجي والمحاسبة وغيرها، ضمن الأفعال الخاضعة للجزاءات عرقلة التدقيق الخارجي وعرقلة التدقيق الداخلي، إلى جانب عرقلة الفحص الرقابي التي كانت خاضعة للجزاءات من قبل.
ويمكن تفسير ذلك بأنه إجراء يهدف إلى تنظيم محاولات تعطيل التحقيق ذاته في المخالفات المحاسبية بصورة أكثر صرامة.
ويتمثل جوهر هذا التعديل في تقييم فعل عرقلة التحقيق في المخالفات المحاسبية ذاته باعتباره عامل خطر مستقلا، بصرف النظر عما إذا كانت المخالفة المحاسبية قد اكتشفت فعليا.
أبرز مضامين التعديل التي أعلنتها هيئة الرقابة المالية الكورية
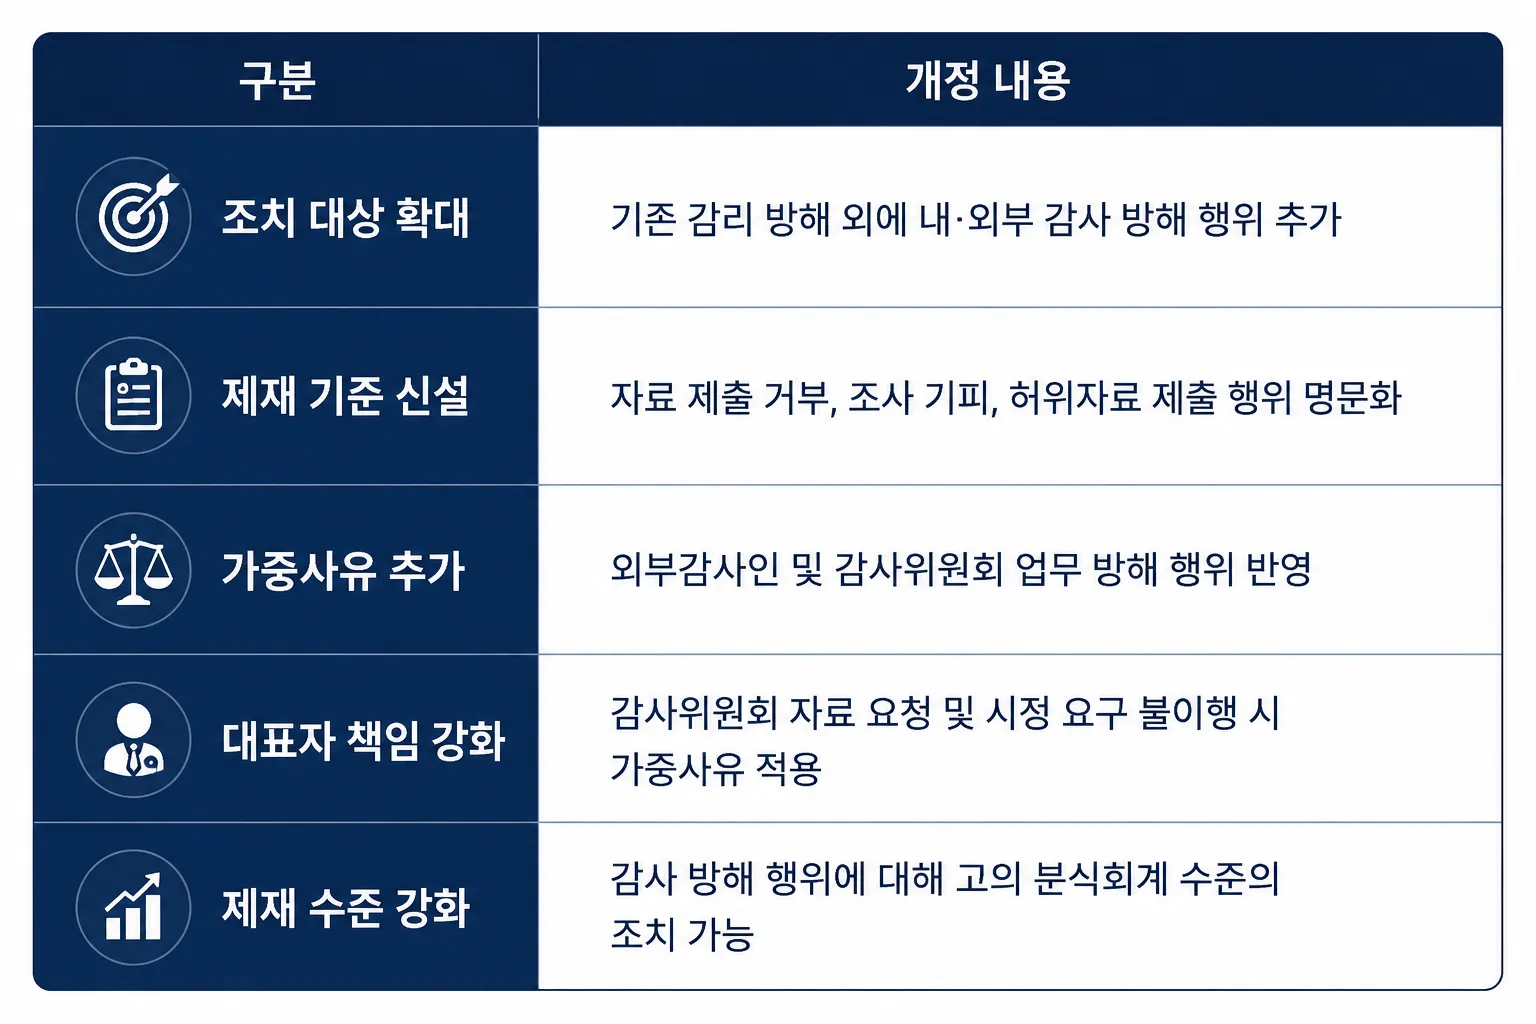
كان التركيز في السابق ينصب غالبا على ما إذا كان انتهاك معايير المعالجة المحاسبية أو التلاعب المحاسبي قد وقع فعليا.
غير أن هذا التعديل يركز على أن رفض تقديم المواد أو تقديم مواد كاذبة أثناء التحقيق في المخالفات المحاسبية قد يقوض أيضا فعالية نظام الرقابة المحاسبية.
وترى السلطات المالية على وجه الخصوص أن تعاون الشركة الخاضعة للتحقيق ضروري لكي يعمل بصورة طبيعية نظام الرقابة المحاسبية الممتد من التدقيق الداخلي والتدقيق الخارجي إلى المراجعة والفحص الرقابي المحاسبيين.
ولذلك، إذا امتنعت الشركة مرارا عن تقديم المواد اللازمة للتحقيق أو قدمت مواد مخالفة للواقع، فقد يعد ذلك عرقلة لوظيفة الرقابة ذاتها بصرف النظر عن ثبوت انتهاك معايير المحاسبة فعليا.
يهدف هذا التعديل إلى تشديد نظام الإدارة الوقائية لضمان فعالية التحقيق في المخالفات المحاسبية، وليس فقط فرض الجزاءات بعد اكتشافها. ويمكن تقييمه بوصفه مثالا يبين ازدياد أهمية التزام الشركات بالتعاون في التحقيق وتشغيل نظام الرقابة الداخلية.
2. التحقيق في المخالفات المحاسبية | هيكل أفعال عرقلة التدقيق التي أثارتها السلطات المالية
تتمثل النقطة الجديرة بالاهتمام في حالة تعديل اللوائح المتعلقة بالتحقيق في المخالفات المحاسبية في أنها لا تتعلق بقضية اكتشف فيها تلاعب محاسبي فعلي.
رأت السلطات المالية أن فعل عرقلة التدقيق والتحقيق ذاته قد يقوض نظام الرقابة المحاسبية حتى قبل التأكد من وقوع انتهاك لمعايير المحاسبة.
التحقيق في المخالفات المحاسبية هو إجراء للتحقق من إعداد القوائم المالية للشركة وفقا لمعايير المحاسبة.
وخلال هذه العملية، تحصل هيئة الرقابة المالية الكورية والمدقق الخارجي ولجنة التدقيق على المواد ذات الصلة للتحقق من الوقائع. ولكن يصعب إجراء التحقيق بصورة طبيعية إذا لم تقدم المواد أو قدمت مواد كاذبة.
التصنيف | المضمون |
|---|---|
رفض تقديم المواد | رفض طلبات تقديم المواد أو تأخيرها بصورة متكررة |
عرقلة التحقيق أو التهرب منه | عرقلة إجراءات التحقيق أو الاطلاع أو التحقق |
تقديم مواد كاذبة | تقديم مواد مخالفة للواقع |
عدم الامتثال لمتطلبات التدقيق | عدم الامتثال لمتطلبات المدقق أو لجنة التدقيق |
عدم تنفيذ طلب التصحيح | عدم تنفيذ طلب تصحيح المعالجة المحاسبية |
رأت السلطات المالية أن تكرار هذه الحالات قد يعطل عمليا وظيفة اكتشاف المخالفات المحاسبية، ولذلك أضافت من خلال هذا التعديل عرقلة التدقيق باعتبارها سببا لتشديد الجزاءات.
رفض تقديم المواد
تشمل المواد الخاضعة للتحقيق في المخالفات المحاسبية القوائم المالية، والدفاتر المحاسبية، والعقود، والقسائم، والفواتير الضريبية وغيرها من المواد المتنوعة.
وتراجع هيئة الرقابة المالية الكورية أو المدقق الخارجي، استنادا إلى هذه المواد، حقيقة المعاملات ومدى ملاءمة المعالجة المحاسبية.
لذلك، قد يصعب تحديد ما إذا كان قد وقع انتهاك لمعايير المحاسبة عند عدم تقديم المواد.
أدرج مشروع التعديل ضمن الأفعال الخاضعة للتدابير رفض طلب تقديم المواد أو الاطلاع عليها، أو عرقلته، أو التهرب منه 3 مرات أو أكثر دون سبب مشروع.
تقديم مواد كاذبة
التحقيق في المخالفات المحاسبية هو إجراء للتحقق من الوقائع استنادا إلى المواد المقدمة.
لذلك، ينشأ عند تقديم مواد كاذبة خطر اتخاذ الجهة الرقابية قرارها استنادا إلى معلومات محرفة.
وقد يؤثر في نتيجة التحقيق ذاتها تقديم مواد تظهر معاملة غير موجودة فعليا كما لو كانت معاملة سليمة، أو تسجل تاريخ المعاملة ومبلغها على نحو مخالف للواقع.
والسبب في أن السلطات المالية نصت على اعتبار تقديم المواد الكاذبة من أفعال عرقلة التدقيق هو أن ذلك قد يقوض موثوقية نظام الرقابة المحاسبية.
عدم الامتثال لمتطلبات لجنة التدقيق
أدرج مشروع التعديل ضمن أسباب التشديد الأفعال التي تعرقل أداء مهام المدقق أو لجنة التدقيق، وليس فقط مهام المدقق الخارجي.
وتتولى لجنة التدقيق فحص مدى ملاءمة المعالجة المحاسبية في الشركة وحالة تشغيل الرقابة الداخلية.
لذلك، إذا رفض المدير الممثل أو الإدارة دون سبب مشروع طلبات تقديم المواد أو المعلومات أو دعم النفقات، فقد يصعب على وظيفة التدقيق الداخلي أن تعمل بصورة طبيعية.
ورأت السلطات المالية أن هذه الأفعال قد تقوض في نهاية المطاف فعالية التحقيق في المخالفات المحاسبية.
3. التحقيق في المخالفات المحاسبية | أسباب تقييم عرقلة التدقيق بوصفها مخالفة جسيمة
تتمثل أبرز نقاط تعديل اللوائح المتعلقة بالتحقيق في المخالفات المحاسبية في إتاحة فرض جزاءات على عرقلة التدقيق بمستوى يماثل الجزاءات المفروضة على التلاعب المحاسبي المتعمد.
ومن منظور الشركات، يلزم النظر في دلالة اعتبار عرقلة التدقيق ذاتها مخالفة جسيمة حتى إذا لم يتأكد فعليا وقوع انتهاك لمعايير المحاسبة.
ويستند إدخال السلطات المالية لهذه التدابير إلى تقديرها ضرورة ضمان فعالية نظام الرقابة المحاسبية.
نظام الرقابة المحاسبية
لكي يكون التحقيق في المخالفات المحاسبية فعالا، يجب أن يعمل التدقيق الداخلي والتدقيق الخارجي والمراجعة والفحص الرقابي المحاسبيان اللذان تجريهما السلطات المالية بصورة مترابطة.
ويرتبط تقييم السلطات المالية لعرقلة التدقيق بوصفها فعلا جسيما بخصائص نظام الرقابة المحاسبية هذا.
ويعمل نظام الرقابة المحاسبية الحالي في كوريا على النحو الآتي.
التصنيف | الدور |
|---|---|
التدقيق الداخلي | فحص المعالجة المحاسبية والرقابة الداخلية |
التدقيق الخارجي | التحقق من سلامة القوائم المالية |
المراجعة والفحص الرقابي المحاسبيان | التحقيق في وقوع انتهاك لمعايير المحاسبة |
لجنة الخدمات المالية | اتخاذ القرار بشأن الجزاءات النهائية والتدابير الإدارية |
ولأن كل مرحلة تعمل بالترابط مع المراحل الأخرى على هذا النحو، فقد تنخفض فعالية نظام الرقابة المحاسبية بأكمله إذا تعذر الحصول على المواد في مرحلة معينة أو عرقلت إجراءات التدقيق.
عملية اكتشاف المخالفات المحاسبية
يبدأ التحقيق في المخالفات المحاسبية في حالات كثيرة عند اكتشاف مؤشرات غير عادية أثناء التدقيق الخارجي أو تحليل بيانات الإفصاح.
وتراجع السلطات المالية مواد متنوعة تشمل القوائم المالية، والعقود، والدفاتر المحاسبية، والفواتير الضريبية، وبيانات تدفقات الأموال للتحقق من مدى ملاءمة المعالجة المحاسبية.
المواد الرئيسية محل التحقق | غرض المراجعة |
|---|---|
القوائم المالية | التحقق من نتائج المعالجة المحاسبية |
الدفاتر المحاسبية | التحقق من سجلات المعاملات |
العقود | التحقق من الوجود الفعلي للمعاملات |
الفواتير الضريبية | التحقق من وقائع المبيعات والمشتريات |
تفاصيل الأموال | تحليل تدفقات المعاملات |
ويجب تقديم المواد بصورة طبيعية خلال هذه العملية حتى يتسنى التحقق من حقيقة المعاملات ومدى ملاءمة المعالجة المحاسبية.
تعطيل وظيفة الرقابة المحاسبية
تثير السلطات المالية مسألة عرقلة التدقيق لأن وظيفة اكتشاف المخالفات المحاسبية ذاتها قد لا تعمل على النحو الصحيح.
فعند رفض تقديم المواد، أو تقديم مواد كاذبة، أو عرقلة التحقيق، يصعب على الجهة الرقابية التحقق من الوقائع اللازمة.
ويعد تقديم المواد الكاذبة أكثر جسامة على وجه الخصوص، لأنه ينشئ خطر اتخاذ القرارات استنادا إلى معلومات محرفة.
ومن ثم، كانت إمكانية أن تقوض عرقلة التدقيق فعالية نظام الرقابة المحاسبية الممتد من التدقيق الداخلي والتدقيق الخارجي إلى المراجعة والفحص الرقابي المحاسبيين من أبرز دوافع تعديل هذه اللوائح.
4. التحقيق في المخالفات المحاسبية | المخاطر التي يتعين على الشركات التحقق منها واستراتيجيات الاستجابة
يبين تعديل اللوائح المتعلقة بالتحقيق في المخالفات المحاسبية أن مدى الوفاء بالتزام التعاون أثناء التحقيق قد يصبح أيضا عاملا مهما في التقييم، إلى جانب ثبوت انتهاك معايير المحاسبة فعليا.
وقد أعادت السلطات المالية تنظيم النظام في اتجاه تشديد الجزاءات ذات الصلة، إذ رأت أن رفض تقديم البيانات المحاسبية، وتقديم بيانات كاذبة، وعرقلة التدقيق قد تقوض فعالية نظام الرقابة المحاسبية.
وتكمن أهمية هذه الحالة خصوصا في أن أفعال العرقلة التي تقع أثناء التحقيق في المخالفات المحاسبية قد تؤدي بذاتها إلى مخاطر قانونية منفصلة، وليس فقط عند اكتشاف مخالفة محاسبية.
ومن منظور الشركات، يلزم ألا تقتصر المراجعة على وسائل الاستجابة بعد بدء الفحص الرقابي المحاسبي أو التدقيق الخارجي، بل ينبغي أيضا فحص مدى سلامة التشغيل المعتاد لنظام إدارة البيانات المحاسبية وإجراءات الرقابة الداخلية.
المخاطر الرئيسية
التصنيف | المضمون الرئيسي |
|---|---|
تعيين المدقق | إمكانية تطبيق التدقيق بواسطة مدقق معين لمدة محددة |
جزاءات المسؤولين التنفيذيين | إمكانية التوصية بعزل المدير الممثل والمسؤولين التنفيذيين المختصين أو وقفهم عن أداء مهامهم |
المخاطر الجنائية | إمكانية إبلاغ النيابة العامة عن الموظفين والمسؤولين التنفيذيين |
المخاطر الإدارية | انخفاض ثقة المستثمرين والمتعاملين |
مخاطر الرقابة الداخلية | إمكانية الخضوع لإشراف وفحص إضافيين |
تتمثل إحدى سمات هذا التعديل في أن عرقلة التدقيق ذاتها قد تصبح سببا لفرض الجزاءات بصرف النظر عن اكتشاف مخالفة محاسبية فعلية.
لذلك، يتعين على الشركات إدارة مدى الوفاء بالتزام التعاون أثناء التحقيق، إلى جانب التحقق من وجود انتهاك لمعايير المحاسبة.
وعلى وجه الخصوص، إذا ثبت رفض تقديم المواد، أو تقديم مواد كاذبة، أو عدم الامتثال لمتطلبات لجنة التدقيق، فقد تمتد المسؤولية إلى المدير الممثل والمسؤولين التنفيذيين المختصين، فضلا عن الشركة.
كما تولي السلطات المالية أهمية لتهيئة بيئة تتيح لنظام الرقابة المحاسبية العمل بصورة طبيعية.
وبناء على ذلك، يلزم أيضا فحص إجراءات حفظ البيانات المحاسبية، ونظام الموافقات الداخلية، وآلية الاستجابة للتدقيق.
استراتيجية محامي الشركات
▶ مراجعة المسائل القانونية الناشئة أثناء إجراءات المدقق الخارجي، وتحقيق لجنة التدقيق، والفحص الرقابي الذي تجريه هيئة الرقابة المالية الكورية، وتقديم المشورة بشأن الاستجابة لها
▶ إجراء تحليل مسبق لمخاطر انتهاك معايير المعالجة المحاسبية، ومدى سلامة إعداد القوائم المالية، وحالة تشغيل نظام إدارة المحاسبة الداخلية
▶ الاستجابة لإجراءات الجزاءات الإدارية، مثل تعيين المدقق، وفرض غرامة مالية عن مخالفة إدارية أو غرامة إدارية، والتوصية بعزل المسؤولين التنفيذيين، ووقفهم عن أداء مهامهم، ودعم إعداد المذكرات المكتوبة
▶ مراجعة نطاق مسؤولية المدير الممثل، والمسؤول التنفيذي عن الشؤون المالية (CFO)، وموظفي المحاسبة، وتقديم المشورة بشأن الاستجابة للمخاطر الجنائية والإدارية
▶ إجراء مراجعة للامتثال تشمل نظام الرقابة الداخلية، ونظام حفظ البيانات المحاسبية، وآلية الاستجابة للتدقيق بأكملها، واقتراح سبل التحسين
تدعم دايريون، وهي مكتب محاماة يحتل المرتبة 9 في جمهورية كوريا وفقا لمعيار إقرارات ضريبة القيمة المضافة المقدمة إلى دائرة الضرائب الوطنية لعام 2025، استجابة الشركات للمخاطر القانونية المتعلقة بالفحص الرقابي المحاسبي، والتدقيق الخارجي، والرقابة الداخلية، واللوائح المالية، وذلك استنادا إلى نظام تعاون منظم بين متخصصين في مجالات متعددة، منهم المحاسبون والمحامون المتخصصون في الشؤون المالية ومحامو الاستشارات القانونية للشركات.
وعند الحاجة إلى استجابة ذات صلة، يمكن من خلال 🔗حجز استشارة قانونية مع محامي شركات مراجعة الإجراءات واتجاه الاستجابة الملائمين للوضع الحالي للشركة.
المعلومات ذات الصلة
استكشف المعلومات القانونية المتعلقة بهذه القضية.
الأفعال الخاضعة للعقوبة على التلاعب المحاسبي والمسؤولية القانونية التي يتعين على الشركات التحقق منها
الأهداف الرئيسية لتحسين الهيكل المالي والفئات المستهدفة
إجراءات التعامل مع فحص القوائم المالية وطرق إدارة المخاطر القانونية
نقاط القوة الرئيسية لدايريون


استراتيجية تقاضي تعتمد على تقنيات الذكاء الاصطناعي وتكنولوجيا المعلومات الخاصة بدايريون

أكثر من 240 عضوًا من الفريق الرئيسي

أكثر من 1,200 قضية تم التعامل معها شهريًا
* 2025년 월평균 기준
الالتزام بالمادة 4 الفقرة 1 من لوائح الإعلانات الصادرة عن نقابة المحامين الكورية
المزيد من نقاط القوة

حجز موعد
للاستشارة القانونية مع محامٍ
تُراجع جميع الاستشارات أولاً من قبل محامٍ متخصص،
لذلك تُجرى بنظام المواعيد فقط.
استشارة هاتفية
1800-7905
متاح على مدار الساعة طوال أيام السنة


استشارة عبر الإنترنت
نقدم خدمات قانونية
مخصصة لعملائنا.

استشارة عبر الدردشة
قناة كاكاوتوك
محامو شركة دايريون للمحاماة
الفريق ذو الصلة
عرض المزيد


مجالات الممارسة ذات الصلة
عرض المزيدالاستشارة بلغات أخرى


المقالات الأكثر قراءة
عرض المزيدكيفية تسجيل نشاط الاستشارات الاستثمارية المماثلة، والاحتياطات عند تقديم التوصيات

مستوى العقوبة على انتهاك حق المؤلف، والتعويض عن الضرر وسبل التعامل معه
معنى إجراءات إعادة تأهيل الشركات، والتدابير والنقاط التي يجب الانتباه إليها
ما أثر تعهد الحفاظ على السرية والمسؤولية عن مخالفته، وما الأمور التي يجب معرفتها عند إعداده؟
مزايا تأسيس كيان اعتباري وعيوبه، وإجراءاته، وطريقة تقديم الإخطار

السابق
الاستشارات المتعلقة بالتنظيم المالي | حكم المحكمة العليا الذي أقرّ بأنّ التلاعب بالأسعار باستخدام عقود فروق الأسعار (CFD) يشكّل أيضًا مخالفةً لقانون سوق رأس المال
التالي
الإفصاح عن ESG يصبح «القوائم المالية الثانية»... ضرورة مراجعة إدارة الشركة بأكملها
عرض القائمة





