


تحليل القضايا/الاتجاهات الأخيرة
الإفصاح عن ESG يصبح «القوائم المالية الثانية»... ضرورة مراجعة إدارة الشركة بأكملها
لم يعد الإفصاح عن ESG مجرد وسيلة للترويج لأنشطة المسؤولية الاجتماعية للشركات أو لنتائج الإدارة الصديقة للبيئة. ومع استمرار المناقشات الأخيرة بشأن خارطة طريق الإفصاح عن الاستدامة لدى لجنة الخدمات المالية وتحركات المعهد الكوري للمعايير المحاسبية لتعديل المعايير المحاسبية، أصبح الإفصاح عن ESG من المعلومات الأساسية لتقييم الوضع المالي للشركة واستراتيجيتها الإدارية ونظام إدارة المخاطر لديها.
1. الإفصاح عن ESG | اتجاهات مناقشة إلزامية الإفصاح عن الاستدامة وتعزيز الربط بالمعلومات المالية
يُناقش الإفصاح عن ESG في الآونة الأخيرة باعتباره من الاعتبارات المهمة في بيئة إدارة الشركات.
في الماضي، كان تقرير الاستدامة أو تقرير ESG يُستخدم في كثير من الأحيان وسيلة للتعريف بأنشطة المسؤولية الاجتماعية للشركة.
ولكن المستثمرين باتوا يستخدمون مؤخرًا المعلومات المتعلقة بـ ESG في عملية اتخاذ القرارات الاستثمارية، كما تدرس السلطات المالية إدخال نظام للإفصاح عن الاستدامة، مما يزيد أهمية الإفصاح عن ESG.
وبخاصة، مع استمرار مناقشات لجنة الخدمات المالية في عام 2026 بشأن خارطة طريق الإفصاح عن الاستدامة ودراسة المعهد الكوري للمعايير المحاسبية إدخال حالات تطبيق محاسبية متعلقة بالمناخ، أصبح الإفصاح عن ESG وثيق الصلة بمجالي المحاسبة والمالية، ولم يعد مقتصرًا على مجال الإفصاح.
وتتسع في الآونة الأخيرة المناقشات الداعية إلى وجوب انعكاس مخاطر المناخ وخطط تحول الأعمال المعلنة في إفصاحات ESG على القوائم المالية أيضًا. ونتيجة لذلك، بات على الشركات مراجعة دقة محتوى الإفصاح، فضلًا عن مدى الاتساق بين معلومات الإفصاح والمعلومات المالية.
2. الإفصاح عن ESG | الوضع الراهن لتطبيق معايير الإفصاح محليًا ودوليًا
يخضع إضفاء الطابع المؤسسي على الإفصاح عن ESG في الآونة الأخيرة لمناقشات فعلية في أسواق رأس المال المحلية والدولية.
في الماضي، كان تقرير الاستدامة أو تقرير ESG يُستخدم في كثير من الأحيان وسيلة لإطلاع الجهات الخارجية على أنشطة المسؤولية الاجتماعية للشركة ونتائج الإدارة الصديقة للبيئة.
ولكن مع اتساع نطاق الإدراك بأن تغير المناخ ومخاطر سلسلة التوريد ومسائل حقوق الإنسان ومشكلات الحوكمة قد تؤثر في قيمة الشركة وأدائها المالي، باتت المعلومات المتعلقة بـ ESG تُعد أيضًا من المعلومات اللازمة لاتخاذ المستثمرين قراراتهم.
وبناءً على ذلك، يجري إعداد معايير دولية للإفصاح المتعلق بـ ESG، كما يتواصل في جمهورية كوريا تنظيم الأطر النظامية اللازمة لإنشاء منظومة للإفصاح عن الاستدامة.
وبخاصة، مع استمرار مناقشات لجنة الخدمات المالية بشأن خارطة طريق الإفصاح عن الاستدامة وعمل مجلس معايير الاستدامة الكوري (KSSB) على إعداد المعايير، بات الإفصاح عن ESG يُناقش باعتباره أحد التزامات الإفصاح الرئيسية للشركات.
مناقشات تطبيق معايير KSSB للإفصاح عن الاستدامة
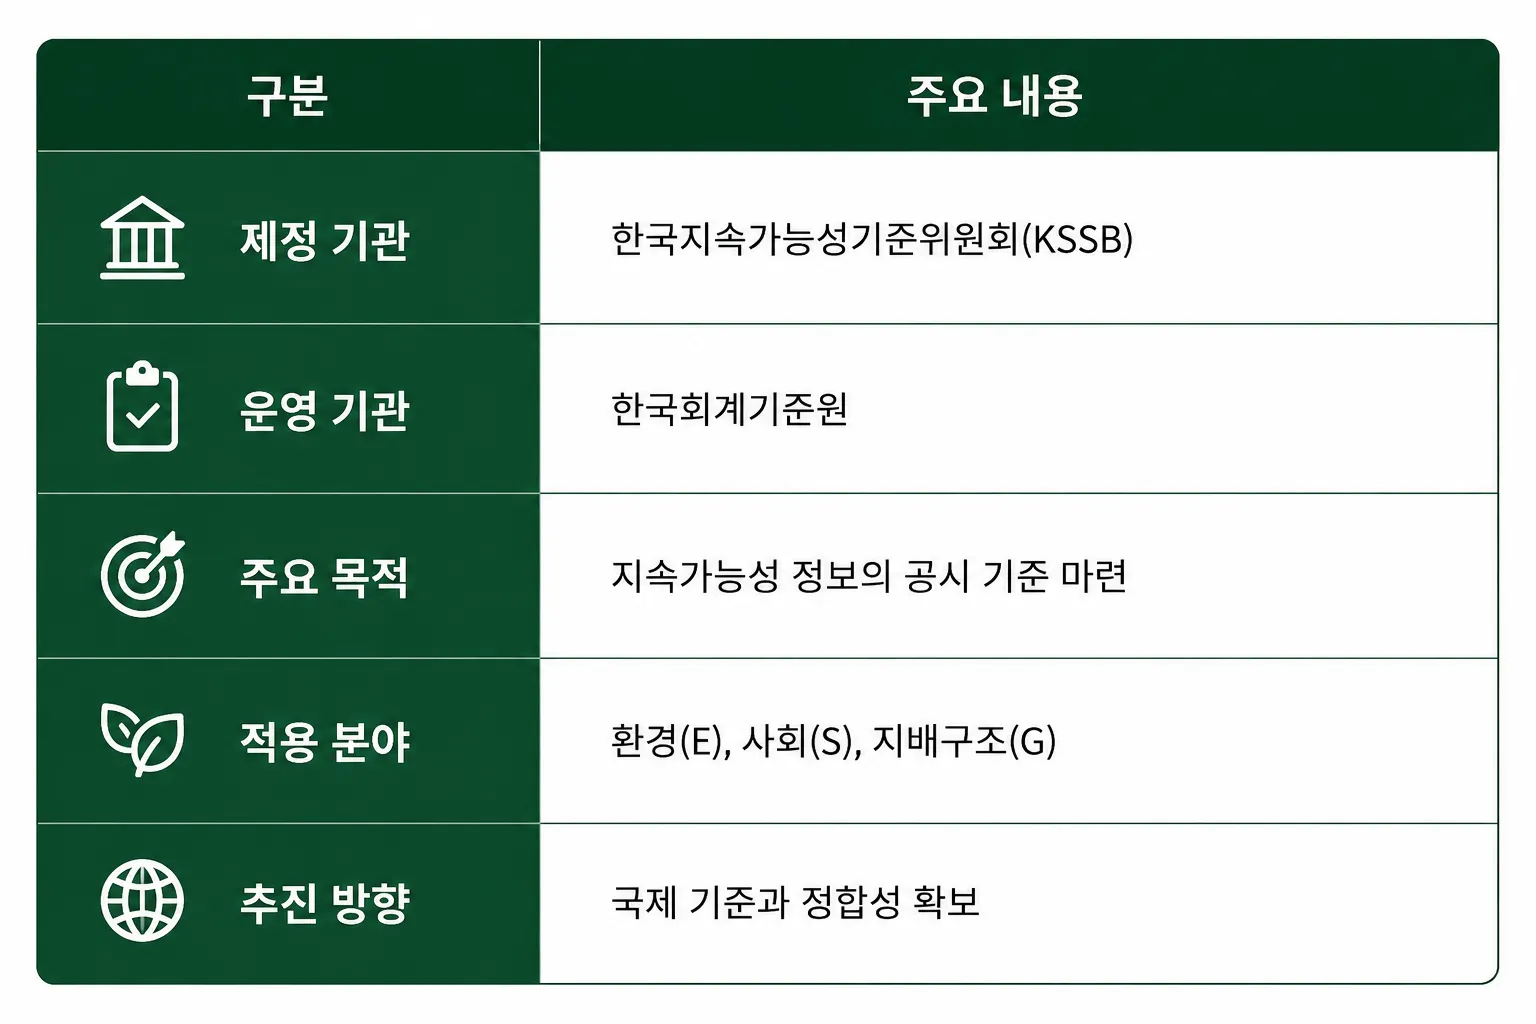
يجري حاليًا إعداد المعايير المحلية للإفصاح عن ESG بقيادة مجلس معايير الاستدامة الكوري (KSSB).
ويعمل مجلس KSSB التابع للمعهد الكوري للمعايير المحاسبية على تطوير معايير للإفصاح عن الاستدامة تراعي بيئة الشركات المحلية، مع ضمان اتساقها مع المعايير الدولية.
وتهدف معايير KSSB إلى توفير المعلومات اللازمة للمستثمرين لتقييم المخاطر والفرص المرتبطة باستدامة الشركات، كما تجري مناقشتها ضمن إطار لا يقتصر على تغير المناخ، بل يشمل أيضًا العناصر الاجتماعية وعناصر الحوكمة.
وفي حين كانت تقارير الاستدامة القائمة تُعد في كثير من الأحيان وفق معايير طوعية تختلف من شركة إلى أخرى، تجري دراسة معايير KSSB في اتجاه تعزيز قابلية المقارنة والموثوقية من خلال تطبيق معايير محددة على نطاق الإفصاح ومحتواه.
الربط بين معايير ISSB الدولية والمعايير المحلية
يرتبط الإفصاح عن ESG ارتباطًا وثيقًا أيضًا بالمعايير التي وضعها مجلس معايير الاستدامة الدولية (ISSB).
وقد أصدر مجلس ISSB في عام 2023 معياري الإفصاح الدوليين IFRS S1 وIFRS S2.
يحدد IFRS S1 المتطلبات العامة للإفصاح عن المعلومات المالية المتعلقة بالاستدامة، فيما يضع IFRS S2 معايير الإفصاح عن المخاطر والفرص المتعلقة بالمناخ.
وتتميز معايير ISSB بأنها تتعامل مع معلومات الاستدامة باعتبارها عاملًا يؤثر في قيمة الشركة، لا مفهومًا منفصلًا عن أدائها المالي.
أي إنها تهدف إلى تمكين المستثمرين من استخدام المعلومات المتعلقة بالاستدامة عند تقييم التدفقات النقدية المستقبلية للشركة وأدائها الإداري.
وبناءً على ذلك، تُستخدم معايير ISSB في جمهورية كوريا مرجعًا مهمًا في عملية إعداد معايير KSSB. كما ينبغي للشركات التي ترتفع فيها نسبة المستثمرين الأجانب أو تشارك في سلاسل التوريد العالمية أن تراجع اتجاهات المعايير الدولية أيضًا.
خارطة طريق لجنة الخدمات المالية للإفصاح عن الاستدامة
التصنيف | المحتوى الرئيسي |
|---|---|
الجهة المعنية | لجنة الخدمات المالية |
معايير الإفصاح | مناقشة استخدام معايير KSSB |
المعايير الدولية | IFRS S1، IFRS S2 |
غرض الإفصاح | دعم قرارات المستثمرين |
طريقة التطبيق | مناقشة الإلزام التدريجي |
المحتوى الرئيسي للإفصاح | المخاطر والفرص المتعلقة بالاستدامة |
يرتبط الإفصاح عن ESG أيضًا بخارطة طريق الإفصاح عن الاستدامة التي تعمل عليها لجنة الخدمات المالية.
تدرس لجنة الخدمات المالية إدخال نظام للإفصاح عن معلومات الاستدامة، وقد ناقشت خطة لتطبيق التزام الإفصاح تدريجيًا على الشركات المدرجة التي تتجاوز حجمًا معينًا.
كما تراجع معايير الإفصاح ونطاق الخاضعين لها وطرق الإفصاح، بما يتيح للمستثمرين تحديد المخاطر والفرص المتعلقة باستدامة الشركات بمزيد من الدقة.
وتتواصل مؤخرًا أيضًا المناقشات بشأن توسيع نطاق الخاضعين للتطبيق وإمكان إدخال منظومة قانونية للإفصاح.
دلالات التغيرات في نظام الإفصاح عن ESG
تتجه المناقشات المتعلقة بالإفصاح عن ESG نحو توسيع نطاق المعلومات التي يتعين على الشركات إعلانها مستقبلًا.
فبعد أن كان الاطلاع على معلومات الشركات يتمحور حول القوائم المالية وتقارير الأعمال، قد تصبح معلومات الاستدامة المتنوعة، مثل استراتيجيات التصدي لتغير المناخ وإدارة انبعاثات الكربون ومخاطر سلسلة التوريد وإدارة حقوق الإنسان ونظم الرقابة الداخلية، خاضعة للمراجعة أيضًا في المستقبل.
ويميل المستثمرون على وجه الخصوص إلى تحليل الوضع المالي الراهن للشركة إلى جانب المخاطر والفرص التي قد تنشأ مستقبلًا. وفي ظل هذا الاتجاه، يُستخدم الإفصاح عن ESG وسيلة مهمة لشرح استراتيجية إدارة الشركة ونظام إدارة المخاطر لديها للجهات الخارجية.
لذلك، ينبغي للشركات ألا تنظر إلى الإفصاح عن ESG باعتباره مهمة إعداد تقارير مستقلة، بل أن تراجعه بوصفه جزءًا من نظام إداري مرتبط بالشؤون المالية والقانونية والامتثال واستراتيجية الإدارة.
3. الإفصاح عن ESG | المسائل الرئيسية التي ينبغي للشركات مراجعتها
يُناقش الإفصاح عن ESG باعتباره نظامًا إداريًا مرتبطًا بمجالات المحاسبة والمالية وسلسلة التوريد والرقابة الداخلية والامتثال، لا مجرد إجراء تعلن الشركة من خلاله معلومات الاستدامة للجهات الخارجية.
ويستخدم المستثمرون مؤخرًا إفصاحات ESG مادة لتحديد عوامل المخاطر طويلة الأجل واستراتيجيات الأعمال لدى الشركات، كما تولي الجهات الرقابية أهمية لموثوقية معلومات الإفصاح وموضوعيتها.
وبناءً على ذلك، ينبغي للشركات مراجعة عناصر متنوعة منذ مرحلة جمع معلومات الاستدامة وحتى مرحلة المتابعة اللاحقة للإفصاح.
ضمان الاتساق بين محتوى الإفصاح والمعلومات المالية
التصنيف | مسائل المراجعة الرئيسية |
|---|---|
خطة تحول الأعمال | تقليص منشآت الإنتاج وإعادة تنظيم الأعمال |
قيمة الأصول | إمكان مراجعة انخفاض قيمة الأصول |
المخصصات | مراجعة تكاليف ترميم المنشآت |
الأصول المالية | مخاطر الائتمان واحتمال الخسارة |
المعلومات المالية | اتساقها مع محتوى الإفصاح |
قد تُثار مسألة موثوقية الإفصاح إذا ظهر اختلاف بين محتوى إفصاح ESG والمعلومات المنعكسة في القوائم المالية.
فعلى سبيل المثال، إذا أعلنت الشركة خطة لتقليص منشآت الإنتاج أو تحويل هيكل أعمالها بغرض تحقيق هدف الحياد الكربوني، فينبغي التحقق أيضًا مما إذا كانت هذه الخطة تؤثر في قيمة الأصول والتدفقات النقدية والمخصصات وغيرها.
وإذا كان من المتوقع تحمل تكاليف لترميم المنشآت في سياق الاستجابة للوائح البيئية، فقد يلزم فحص المخصصات. وإذا كانت الشركة تملك أصولًا مالية معرضة لمخاطر تغير المناخ، فقد تؤخذ العناصر ذات الصلة في الاعتبار عند تقييم مخاطر الائتمان.
لذلك، من المهم التحقق منذ مرحلة إعداد إفصاح ESG من اتساق خطة الأعمال وخطة الاستثمار واتجاه المعالجة المحاسبية فيما بينها.
إدارة المخاطر المتعلقة بالغسل الأخضر وسلسلة التوريد
ينبغي إعداد إفصاح ESG استنادًا إلى أدلة موضوعية، لأنه يمثل معلومات رسمية تعلنها الشركة للجهات الخارجية.
وعند إدراج أهداف خفض انبعاثات الكربون أو خطط التوسع في استخدام الطاقة المتجددة، ينبغي إدارة أسس احتساب الأرقام ذات الصلة وحالة تنفيذ الخطط معًا.
كما تطلب جهات التعامل الخارجية والمؤسسات الاستثمارية في كثير من الأحيان بيانات عن حالة إدارة سلسلة التوريد والسياسات المتعلقة بحقوق الإنسان ونظام إدارة الشركات المتعاونة، ولذلك ينبغي إدارة هذه المعلومات أيضًا بصورة منهجية.
إنشاء نظام لإدارة بيانات ESG والرقابة الداخلية
غالبًا ما تكون بيانات انبعاثات غازات الدفيئة واستهلاك الطاقة ومؤشرات السلامة الصناعية ومعلومات سلسلة التوريد موزعة بين إدارات متعددة، ولذلك من المهم تحديد معايير جمعها وإجراءات إدارتها بوضوح.
كما يلزم تشغيل إجراءات للتحقق والموافقة قبل الإفصاح وتحديد دور كل إدارة بصورة مفصلة.
وفي ظل الاتجاه المتزايد نحو اشتراط التحقق الخارجي من معلومات ESG، يمكن أيضًا النظر في إنشاء نظام إداري لا تشارك فيه الإدارة المسؤولة عن ESG فحسب، بل الإدارات المالية والقانونية ووحدات دعم الامتثال أيضًا.
4. الإفصاح عن ESG | دعم مجموعة قانون الشركات
يتوسع الإفصاح عن ESG ليتحول من مجرد إجراء للإفصاح عن معلومات الاستدامة إلى مجال مرتبط بمنظومة الشركة بأكملها في المحاسبة والمالية والرقابة الداخلية وإدارة سلسلة التوريد والاستجابة التنظيمية.
وينبغي للشركات بصفة مستمرة مراجعة مسائل تشمل بوجه خاص الاتساق بين محتوى الإفصاح والمعلومات المالية ومخاطر الغسل الأخضر والاستجابة للوائح سلاسل التوريد الخارجية وإنشاء نظام للتحقق من البيانات.
تقدم شركة دايريون للمحاماة، وهي شركة محاماة احتلت المرتبة التاسعة في جمهورية كوريا وفقًا لمعيار إقرارات ضريبة القيمة المضافة المقدمة إلى مصلحة الضرائب الوطنية لعام 2025، استشارات بشأن الإفصاح عن ESG والإفصاح عن الاستدامة ولوائح سلسلة التوريد والامتثال المتعلق بـ ESG، من خلال تعاون محامين مختصين بقانون الشركات والبيئة والقطاع المالي.
عند الاستعانة بدعم مجموعة قانون الشركات
▶ فحص مخاطر عدم اتساق معلومات الإفصاح من خلال مراجعة الاتساق بين تقرير الاستدامة وتقرير ESG وتقرير الأعمال والقوائم المالية
▶ مراجعة السلامة القانونية للادعاءات البيئية والعبارات التسويقية الصديقة للبيئة وإعلانات الحياد الكربوني وغيرها، للوقاية من مسائل الغسل الأخضر
▶ تقديم الاستشارات بشأن الاستجابة للوائح ESG العالمية، مثل العناية الواجبة لسلسلة التوريد في الاتحاد الأوروبي وآلية تعديل حدود الكربون (CBAM) ومتطلبات ESG لدى جهات التعامل الخارجية، ومراجعة نظام الامتثال
▶ مراجعة المسائل القانونية والتنظيمية التي تنشأ أثناء إنشاء نظام إدارة بيانات ESG وإجراءات الرقابة الداخلية وعمليات التحقق والموافقة، واقتراح سبل التحسين
إذا لزم إجراء مراجعة قانونية أو استجابة تنظيمية بشأن الإفصاح عن ESG، فيمكن من خلال التشاور مع 🔗محامي الشركات دراسة اتجاه الاستجابة الملائم لوضع الشركة.
المعلومات ذات الصلة
استكشف المعلومات القانونية المتعلقة بهذه القضية.
عرض شامل لأنواع بوليصة الشحن وآثارها وإجراءات إصدارها
أساليب شراء الطاقة المتجددة والمسائل المتعلقة بالتكاليف الواجب التحقق منها قبل إبرام عقد شراء الطاقة (PPA)
مخالفة قانون البيع من الباب إلى الباب: الأفعال المحظورة التي قد تغفل عنها الشركات ومعايير التعامل مع التحقيقات
نقاط القوة الرئيسية لدايريون


استراتيجية تقاضي تعتمد على تقنيات الذكاء الاصطناعي وتكنولوجيا المعلومات الخاصة بدايريون

أكثر من 240 عضوًا من الفريق الرئيسي

أكثر من 1,200 قضية تم التعامل معها شهريًا
* 2025년 월평균 기준
الالتزام بالمادة 4 الفقرة 1 من لوائح الإعلانات الصادرة عن نقابة المحامين الكورية
المزيد من نقاط القوة

حجز موعد
للاستشارة القانونية مع محامٍ
تُراجع جميع الاستشارات أولاً من قبل محامٍ متخصص،
لذلك تُجرى بنظام المواعيد فقط.
استشارة هاتفية
1800-7905
متاح على مدار الساعة طوال أيام السنة


استشارة عبر الإنترنت
نقدم خدمات قانونية
مخصصة لعملائنا.

استشارة عبر الدردشة
قناة كاكاوتوك
محامو شركة دايريون للمحاماة
الفريق ذو الصلة
عرض المزيد
كيم كوك إيل
T. 070-5117-2950
الخبرة كرئيس للادعاء العام في مكتب المدعي العام لمنطقة سيول المركزية ورئيس فرع غويانغ لمكتب المدعي العام لمنطقة أويجيونغبو


مجالات الممارسة ذات الصلة
عرض المزيدالاستشارة بلغات أخرى


المقالات الأكثر قراءة
عرض المزيدكيفية تسجيل نشاط الاستشارات الاستثمارية المماثلة، والاحتياطات عند تقديم التوصيات

مستوى العقوبة على انتهاك حق المؤلف، والتعويض عن الضرر وسبل التعامل معه
معنى إجراءات إعادة تأهيل الشركات، والتدابير والنقاط التي يجب الانتباه إليها
ما أثر تعهد الحفاظ على السرية والمسؤولية عن مخالفته، وما الأمور التي يجب معرفتها عند إعداده؟
مزايا تأسيس كيان اعتباري وعيوبه، وإجراءاته، وطريقة تقديم الإخطار

السابق
التحقيق في المخالفات المحاسبية | عرقلة التدقيق تخضع أيضا لجزاءات تأديبية مشددة... استجابة الشركات لتشديد معايير الجزاءات لدى هيئة الرقابة المالية الكورية
التالي
الامتثال لحماية البيانات الشخصية | لجنة حماية البيانات الشخصية تفرض غرامة مالية مقدارها 624,600,000,000 وون كوري جنوبي على كوبانغ… توسيع نطاق إدارة الشركات للبيانات الشخصية
عرض القائمة





