


قضايا ناجحة رئيسية
حالة مساعدة محامي ضرائب | البراءة من إصدار فواتير ضريبية كاذبة بقيمة نحو 3 مليارات وون كوري جنوبي
كان الموكل الذي لجأ إلى محامي ضرائب يدير منشأة ذات شخصية اعتبارية ومنشأة فردية معا، ثم وجهت إليه النيابة العامة اتهامات من بينها إصدار فواتير ضريبية كاذبة، ولذلك كان بحاجة إلى مساعدة قانونية.
1. الموكل الذي لجأ إلى محامي ضرائب
هذه حالة أثبت فيها الموكل براءته، بمساعدة محامي ضرائب، بعدما كان معرضا للعقاب بتهمة إصدار فواتير ضريبية إلكترونية كاذبة تتجاوز قيمتها 3 مليارات وون كوري جنوبي.
التهمة الموجهة إلى الموكل
كان الموكل رجل أعمال يعمل في تصنيع مكونات الهواتف المحمولة. وقد بدأ بإدارة منشأة فردية، ثم أسس لاحقا شركة ذات شخصية اعتبارية وأدار المنشأتين معا.
غير أن النيابة العامة رأت أن الموكل أصدر على نحو كاذب، خلال نحو 3 أشهر، 7 فواتير ضريبية إلكترونية بقيمة إجمالية قدرها 3 مليارات وون كوري جنوبي بين المنشأة الفردية والشركة، رغم عدم وجود معاملات فعلية.
ادعاءات النيابة العامة
• جرى تبادل الفواتير الضريبية شكليا رغم عدم تداول سلع أو تقديم خدمات فعلية
وبناء على ذلك، وجهت إلى الموكل تهمة مخالفة قانون التشديد في معاقبة جرائم معينة، وكان معرضا لعقوبة شديدة إذا ثبتت إدانته.
أقوال الموكل
لكن الموكل عرض موقفا مختلفا تماما.
رد الموكل
• جرى بالفعل تعيين موظفين لإنتاج المكونات وتوريدها
• صدرت الفواتير الضريبية في سياق معاملات اعتيادية
ولإثبات عدم صحة الاتهامات وتجنب عقوبة غير مستحقة، عهد الموكل في نهاية المطاف بالقضية إلى محام متخصص في الضرائب.
2. ما يوضحه محامي الضرائب بشأن الفواتير الضريبية الكاذبة
تمثلت التهمة الرئيسية في هذه القضية التي تولاها محامي الضرائب في إصدار «فواتير ضريبية كاذبة» وما إلى ذلك.
يعد إصدار الفواتير الضريبية أو تلقيها على نحو كاذب جريمة تخل بالنظام الضريبي إخلالا جسيما، ويعاقب عليها بصرامة وفقا لـ«قانون معاقبة الجرائم الضريبية» و«قانون التشديد في معاقبة جرائم معينة» في كوريا.
الأفعال المحظورة بموجب قانون معاقبة الجرائم الضريبية
تحظر الفقرة 3 من المادة 10 من قانون معاقبة الجرائم الضريبية صراحة «إصدار فاتورة ضريبية أو تلقيها رغم عدم وجود توريد فعلي للسلع أو الخدمات، أو إعداد جدول إجمالي ببيانات كاذبة وتقديمه».
وقد تترتب على مخالفة ذلك العقوبات الآتية.
النص القانوني | مستوى العقوبة |
الفقرة 3 من المادة 10 من قانون معاقبة الجرائم الضريبية | الحبس لمدة لا تتجاوز 3 سنوات أو غرامة جنائية لا تتجاوز 3 أمثال مبلغ الضريبة المقابل لقيمة التوريد الكاذبة |
وكان الموكل بدوره موضع شبهة من النيابة العامة بأنه «تبادل على نحو كاذب فواتير ضريبية بقيمة تقارب 3 مليارات وون كوري جنوبي بين منشأته الفردية والشركة رغم عدم وجود معاملات فعلية»، ولذلك كان يتوقع أن يخضع لعقوبة جنائية.
العقوبة المشددة بموجب قانون التشديد في معاقبة جرائم معينة
نظرا إلى أن إجمالي قيمة التوريد الواردة في الفواتير الضريبية محل النزاع تجاوز 3 مليارات وون كوري جنوبي، فقد انطبق على الموكل «قانون التشديد في معاقبة جرائم معينة».
ينص هذا القانون على فرض عقوبة حبس نافذة لمدة سنة واحدة على الأقل عند إصدار فواتير ضريبية كاذبة بقصد تحقيق الربح، بحسب إجمالي قيمة التوريد، ولذلك تكون العقوبة شديدة.
إجمالي قيمة التوريد وما إلى ذلك | مستوى العقوبة |
5 مليارات وون كوري جنوبي أو أكثر | الحبس المؤقت لمدة محددة لا تقل عن 3 سنوات |
3 مليارات وون كوري جنوبي أو أكثر وأقل من 5 مليارات وون كوري جنوبي | الحبس المؤقت لمدة محددة لا تقل عن سنة واحدة |
وبالإضافة إلى هذه العقوبات، تفرض غرامة جنائية لا تقل عن مثلي مبلغ الضريبة المحسوب بتطبيق معدل ضريبة القيمة المضافة على إجمالي قيمة التوريد وما إلى ذلك، ولا تتجاوز 5 أمثال ذلك المبلغ أيضا.
وبالتالي، إذا لم يتمكن الموكل من إثبات براءته، فقد كان معرضا لعقوبة حبس نافذة وغرامة جنائية كبيرة.
3. تفاصيل مساعدة محامي الضرائب
حلل محامي الضرائب سجلات القضية وتفاصيل المعاملات بدقة للدفاع عن موقف الموكل، وقدم إلى المحكمة أدلة متنوعة تثبت وجود معاملات فعلية.
واتبع في هذا السياق استراتيجيات الدفاع الآتية.
استراتيجية محامي الضرائب ① | إثبات وجود معاملات فعلية
ادعت النيابة العامة أن المنشأتين تبادلتا الفواتير الضريبية شكليا، لكن محامي الضرائب قدم أدلة تثبت أنه جرى بالفعل تعيين موظفين لإنتاج المنتجات، وأن المصنع والمعدات كانا قيد التشغيل.
كما أكد أن إصدار الفواتير الضريبية كان نتيجة لمعاملات اعتيادية، مستندا إلى كشوف أثمان المعاملات وسجلات خروج البضائع التي كانت تعد شهريا.
استراتيجية محامي الضرائب ② | التأكيد على استقلالية تشغيل المنشأتين
رغم أن مقري المنشأتين كانا في المبنى نفسه، فقد ثبت أن كل منشأة كانت تعمل فعليا في مساحة منفصلة.
كما ثبت أن الموظفين عينوا رسميا وفقا لنظام شؤون الموظفين والأجور الخاص بالشركة، مما أوضح أن المنشأتين لم تكونا مجرد كيانين صوريين أنشئا للتهرب الضريبي.
استراتيجية محامي الضرائب ③ | بناء دفاع يستند إلى الأسس القانونية
حلل محامي الضرائب أركان جريمة الفواتير الضريبية الكاذبة المنصوص عليها في «قانون معاقبة الجرائم الضريبية» و«قانون التشديد في معاقبة جرائم معينة»، وأشار إلى عدم تحقق شرط «انعدام المعاملات الفعلية».
وبعبارة أخرى، وخلافا للوقائع الواردة في الاتهام، دفع استنادا إلى الأسس القانونية بأن توريد السلع والخدمات قد تم فعليا، ومن ثم لا يشكل ذلك إصدارا لفواتير ضريبية كاذبة.
4. نتيجة مساعدة محامي الضرائب، الحكم بالبراءة
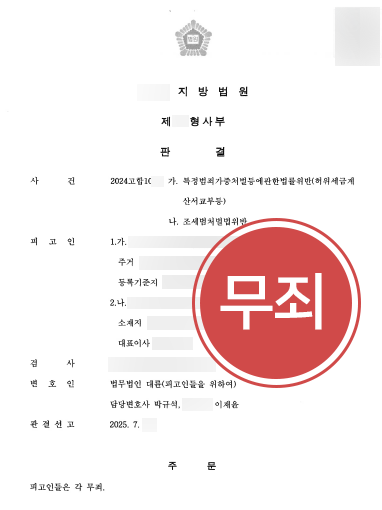
من خلال مرافعة محامي الضرائب وتقديم الأدلة بصورة منهجية، أقرت المحكمة بوجود توريد فعلي للسلع وباستقلال تشغيل المنشأتين.
خلاصة حكم المحكمة
▶ كانت المنشأتان تداران بصورة مستقلة مع توافر المقومات البشرية والمادية لكل منهما
▶ لم يثبت توافر القصد اللازم لاعتبار الفعل جريمة إصدار فواتير ضريبية كاذبة
وبناء على ذلك، انتهت تهم إصدار الفواتير الضريبية الكاذبة وما إلى ذلك الموجهة إلى الموكل بالحكم بالبراءة، وتجنب الموكل خطر الغرامة الجنائية الكبيرة وعقوبة الحبس النافذة.
كيفية التعامل مع القضايا الجنائية الضريبية
في القضايا المتعلقة بإصدار الفواتير الضريبية الكاذبة وتسليمها، يعد تأمين الأدلة التي تثبت وجود معاملات فعلية أمرا جوهريا، كما يجب تحليل سجلات القضية وبناء دفاع منظم.
ومن المهم أيضا التحقق بدقة من عدم وجود تطبيق مفرط للقانون أو تحريف للوقائع أثناء تحقيقات النيابة العامة.
يضم شركة دايريون للمحاماة 🔗محامين متخصصين في الضرائب إلى جانب خبراء متنوعين، من بينهم محاسبون ومحاسبون ضريبيون.
ويتيح ذلك إثبات المعاملات الفعلية، وإثبات استقلالية تشغيل المنشآت من خلال تحليل السجلات المحاسبية، ووضع استراتيجية المحاكمة واتخاذ التدابير اللازمة لتجنب عقوبة غير مستحقة.
إذا كنتم متورطين في قضية جنائية ضريبية وتحتاجون إلى مساعدة، فيمكنكم طلب تولي القضية عبر 🔗حجز استشارة قانونية.
يستند هذا المحتوى إلى قضايا فعلية تولّتها شركة دايريون للمحاماة وقد تم تعديله جزئيًا. جميع حقوق النشر محفوظة لشركة دايريون للمحاماة.
قد يؤدي النسخ أو الاستنساخ أو التوزيع غير المصرح به إلى اتخاذ إجراءات قانونية وفقًا للقوانين المعمول بها.

مخالفة قانون التشديد في معاقبة جرائم معينة (إصدار فواتير ضريبية كاذبة وما إلى ذلك): هل ترغب في استشارة أسرع وأكثر تفصيلاً؟
استشارةمحامٍ متخصص
المعلومات ذات الصلة
استكشف المعلومات القانونية المتعلقة بهذه القضية.
تقادم الدعوى العمومية بموجب قانون التشديد في معاقبة جرائم اقتصادية معينة، عرض درجات العقوبة ومعايير التقادم بحسب مقدار المنفعة المالية
مستوى العقوبة بالغرامة الجنائية عن إعارة الاسم وسبل التعامل مع إعارة الاسم في تسجيل النشاط التجاري
ملخص المعايير الأساسية لانقضاء متأخرات الضرائب الوطنية وتقادم الحق في تحصيلها
نقاط القوة الرئيسية لدايريون


استراتيجية تقاضي تعتمد على تقنيات الذكاء الاصطناعي وتكنولوجيا المعلومات الخاصة بدايريون

أكثر من 240 عضوًا من الفريق الرئيسي

أكثر من 1,200 قضية تم التعامل معها شهريًا
* 2025년 월평균 기준
الالتزام بالمادة 4 الفقرة 1 من لوائح الإعلانات الصادرة عن نقابة المحامين الكورية
المزيد من نقاط القوة

حجز موعد
للاستشارة القانونية مع محامٍ
تُراجع جميع الاستشارات أولاً من قبل محامٍ متخصص،
لذلك تُجرى بنظام المواعيد فقط.
استشارة هاتفية
1800-7905
متاح على مدار الساعة طوال أيام السنة


استشارة عبر الإنترنت
نقدم خدمات قانونية
مخصصة لعملائنا.

استشارة عبر الدردشة
قناة كاكاوتوك
محامو شركة دايريون للمحاماة
الفريق ذو الصلة
عرض المزيد
بارك جيو سيوك
T. 070-7510-1044
خبرة المدعي العام في مكتب المدعي العام لمنطقة سيول الجنوبية ومكتب المدعي العام لمنطقة بوسان
القضايا الناجحة الرئيسية
عرض المزيدمجالات الممارسة ذات الصلة
عرض المزيدالاستشارة بلغات أخرى


المقالات الأكثر قراءة
عرض المزيدما أنواع الفحص الضريبي والجهات الخاضعة له وإجراءاته ومدته وكيفية التعامل معه؟

التعرف على إعارة اسم صاحب النشاط التجاري ومستوى العقوبة على إعارته لأحد أفراد الأسرة
إصدار الفواتير الضريبية الكاذبة واستلامها، والعقوبات وسبل التعامل معها
أنواع الأفعال الخاضعة لعقوبة التهرب الضريبي ومستوى العقوبة وسبل التعامل معها
ما مفهوم التحقيق في مصدر أموال المعاملات العقارية، ومن الخاضعون له؟

السابق
الدفاع في قضية مخالفة قانون الأحكام الخاصة بتسوية حوادث المرور | وقف الملاحقة الجزائية بحق الموكل المتسبب في حادث مروري
التالي
حالة دفاع في قضية مخالفة قانون إدارة الإعانات | براءة العميل من مخالفة قانون إدارة الإعانات
عرض القائمة





